
(2026) 法國僑民杜拜健康保險:完整指南
從法國移居杜拜?我們的 2026 年指南將為您詳細解說杜拜的醫療保健體系、醫療費用、法國海外國民保險(CFE)以及如何選擇最合適的保險。立即獲取免費報價。
經執業顧問審查
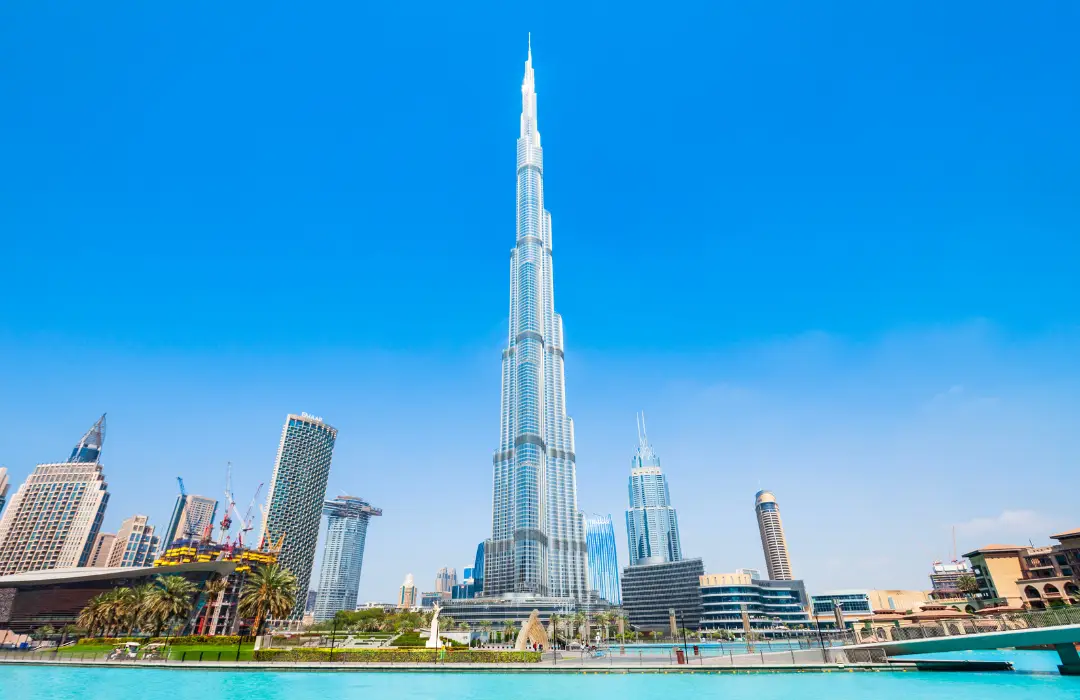
杜拜憑藉其工作機會、現代生活方式以及極具吸引力的稅收環境,吸引了許多法國外派人員。然而,當地的醫療保健系統需要謹慎做好準備。公立醫療服務主要面向本國公民,而私營醫療領域則高度發達且費用昂貴。如果沒有適當的保障,醫療費用可能會構成重大的財務風險,尤其是保險對當地居民而言是強制性的。
Alea 的專家將為您詳細說明法國外派人員在杜拜保持良好保障所需了解的一切。
為什麼您在杜拜需要醫療保險
非居民的醫療費用高昂
杜拜的醫療保健依賴高端的私營醫療機構,其收費遠高於許多歐洲國家,對於沒有保險的患者尤為如此。外派人員無法享有專供本國公民的補貼,因此必須求助於自行定價的私營醫療機構。
杜拜的費用範例:
全科醫生(普通科)門診:在私立診所約 200 至 500 阿聯酋迪拉姆(AED)(約合 50 至 125 歐元)
單人病房住院:價格差異很大,每晚住院費用很容易高達數千阿聯酋迪拉姆
常見手術(例如闌尾炎手術):視乎醫院和複雜程度,費用約在 10,000 至超過 30,000 阿聯酋迪拉姆不等,且不包括術前和術後檢查
與簽證掛鈎的法律要求
在杜拜,只有持有符合當地健康保險法(杜拜健康保險法)的醫療保險,才能獲得或續簽居留許可。僱主必須為其僱員提供最低限度的保障。自僱人士、自由職業者、長期訪客以及某些簽證持有者(例如黃金簽證持有者)必須自行購買私人保險以確保合規。
公司提供的保障通常有限
僱主提供的團體計劃往往僅限於法定最低限度(基本福利計劃/Essential Benefits Plan),年度限額約為 150,000 阿聯酋迪拉姆,自付費用(co-payments)高,且醫療網絡有限。這些計劃無法很好地滿足外派人員家庭的需求(產科、專科護理、在私立醫院治療的慢性疾病),並且一旦您的僱傭合約終止,保險亦會隨之終止。
安心無憂並享有最佳醫療服務
優質的國際保險讓您能夠直接使用私立醫院和診所網絡,通常還提供直接結算服務。您無需預先自掏腰包支付費用,也無需在身心承受壓力的時刻處理複雜的理賠報銷申請。
為什麼您不應僅僅依賴僱主的醫療保障
請仔細閱讀團體醫療計劃的條款及細則。您可能會發現它無法為您提供足夠的保障,或者一旦您離職,就無法繼續保留該保障。
保障不足
即使您的僱主提供醫療保險,一旦您罹患重病,該保障也可能遠遠不夠。
大多數團體醫療計劃都有限制,例如年度保障上限、對某些治療的除外責任,或對使用私營醫療機構的限制。這意味著如果您需要大規模的醫療或專科護理,可能會面臨高額費用。在這些情況下,補充醫療保險計劃可以為您提供更全面的保障,讓您獲得所需的醫療護理而不會造成財務負擔。
缺乏可攜性
極少有外派人員意識到,在國外生活期間離職或失業可能會對其醫療保障產生嚴重後果。在絕大多數情況下,僱主醫療計劃是不具可攜性的。而少數可攜帶的計劃也伴隨著嚴格的條件。
為什麼選擇國際醫療保險而非旅遊保險?
這兩種類型的保險都是為在國外停留的人士設計的,但每種產品的用途截然不同。
請確保您了解兩者的差異。否則,您在海外的保障可能並不合適,並可能面臨意料之外的費用。
旅遊保險
旅遊保險涵蓋您在另一個國家短期停留期間的緊急醫療,以便您在康復後可以返回家鄉。它極少涵蓋長期醫療。如果您需要進一步護理,您必須返回原籍國。旅遊保險在您返回常住國後立即終止。
國際醫療保險
國際醫療保險是專為長期在國外生活或工作的人士設計的。它涵蓋緊急和日常門診護理。它讓外派人員可以自由選擇醫生和醫療機構,並可靈活地在其保障區域內的任何地方接受治療。
有了國際醫療保險,您可以在需要時隨時使用私營醫療機構。這樣一來,您就可以避開公立醫療系統漫長的等候時間。
法國海外居民社會安全局(CFE):居住在杜拜的法國公民的解決方案
居住在杜拜的法國公民可以加入法國海外居民社會安全局(CFE),這是一個專為居住在國外的法國人設計的社會保障基金。CFE 為您提供類似於法國本土主要社會保障計劃的健康保障,同時讓您可以自由選擇杜拜的醫療服務提供者。
為什麼選擇 CFE?
連續的社會保障:CFE 讓您保留法國的社會保障權益,因此如果您返回法國,您的保障不會出現斷層。
無需健康問卷:既往病史自動納入保障範圍。
如果遷回法國,沒有等待期。
可與私人保險相輔相成:單靠 CFE 是不夠的,因此我們建議搭配補充計劃,以便在杜拜和世界其他地區獲得完善保障。
作為 CFE 的合作夥伴,Alea 協助法國社群選擇並投保合適的 CFE 方案及最佳的補充計劃,讓您獲得最符合個人需求的保障。
尋找最佳醫療保險計劃應考慮的 5 個要素
在杜拜尋找醫療保險時,您需要考慮以下事項:
保障範圍
檢查該計劃是否涵蓋杜拜的常見費用(專科醫生費用、藥物、私立醫院住院)。產科或預防性護理保障等自選項目則是額外的加分項。
客戶服務
在尋找保險公司時,請了解他們的客戶服務質素。他們是否提供全天候 24/7 支援?您可以透過在線即時通訊或電話聯絡到他們嗎?他們是否提供法語服務?
這起初看似微不足道,但無論您遇到緊急醫療情況還是對保險理賠有疑問,您都需要能夠聯絡到您的經紀人或保險公司以獲得協助。
直接結算(Direct Billing)
您的保險是否提供直接結算?透過直接結算,保險公司可以直接向醫院、診所或醫生付款,因此您無需自行墊付費用後再提交報銷申請。
這對於需要就醫的海外法國人來說是一個極佳的選擇。
理賠處理
在報銷理賠方面,有些保險公司有嚴格的快速賠付政策,而另一些則可能需要幾個月的時間。高效的理賠流程可以節省您的時間並減輕壓力。
專業能力
保險經紀人的職責是協助您找到最適合您和/或您家人的計劃,切合您的需求和預算。
醫療保險經紀人將協助您:
審視並比較所有相關的醫療保險計劃,包括補充計劃
清晰了解市場運作方式以及哪些方案最適合您,為您的所有問題提供專業解答
了解免賠額(自負額)如何影響您的整體醫療費用
如果您在理賠過程中遇到意料之外的難題,協助處理複雜情況
在您需要的任何時候捍衛您的利益
作者:
François Bossé
保險顧問


需要幫助嗎?
我們在此為您提供支持與協助。
