
新加坡 CFE 醫療保險:全面指南、自付額加 program 增額承保和私人醫療費用
新加坡私立醫療機構的收費高居全球最昂貴行列。由於法國海外居民社會保障基金(CFE)的報銷額度僅能覆蓋當地私立醫療費用的一小部分,在外籍人士僅依賴 CFE 的情況下,將面臨巨大的自付費用風險。因此,投保一份具備「全額理賠(Actual Cost)」保障並在各大主要醫院(如伊麗莎白醫院)提供「直接結算(Direct Billing)」服務的國際 CFE 補充醫療保險,對於保障您的健康與財務安全至關重要。
經執業顧問審查
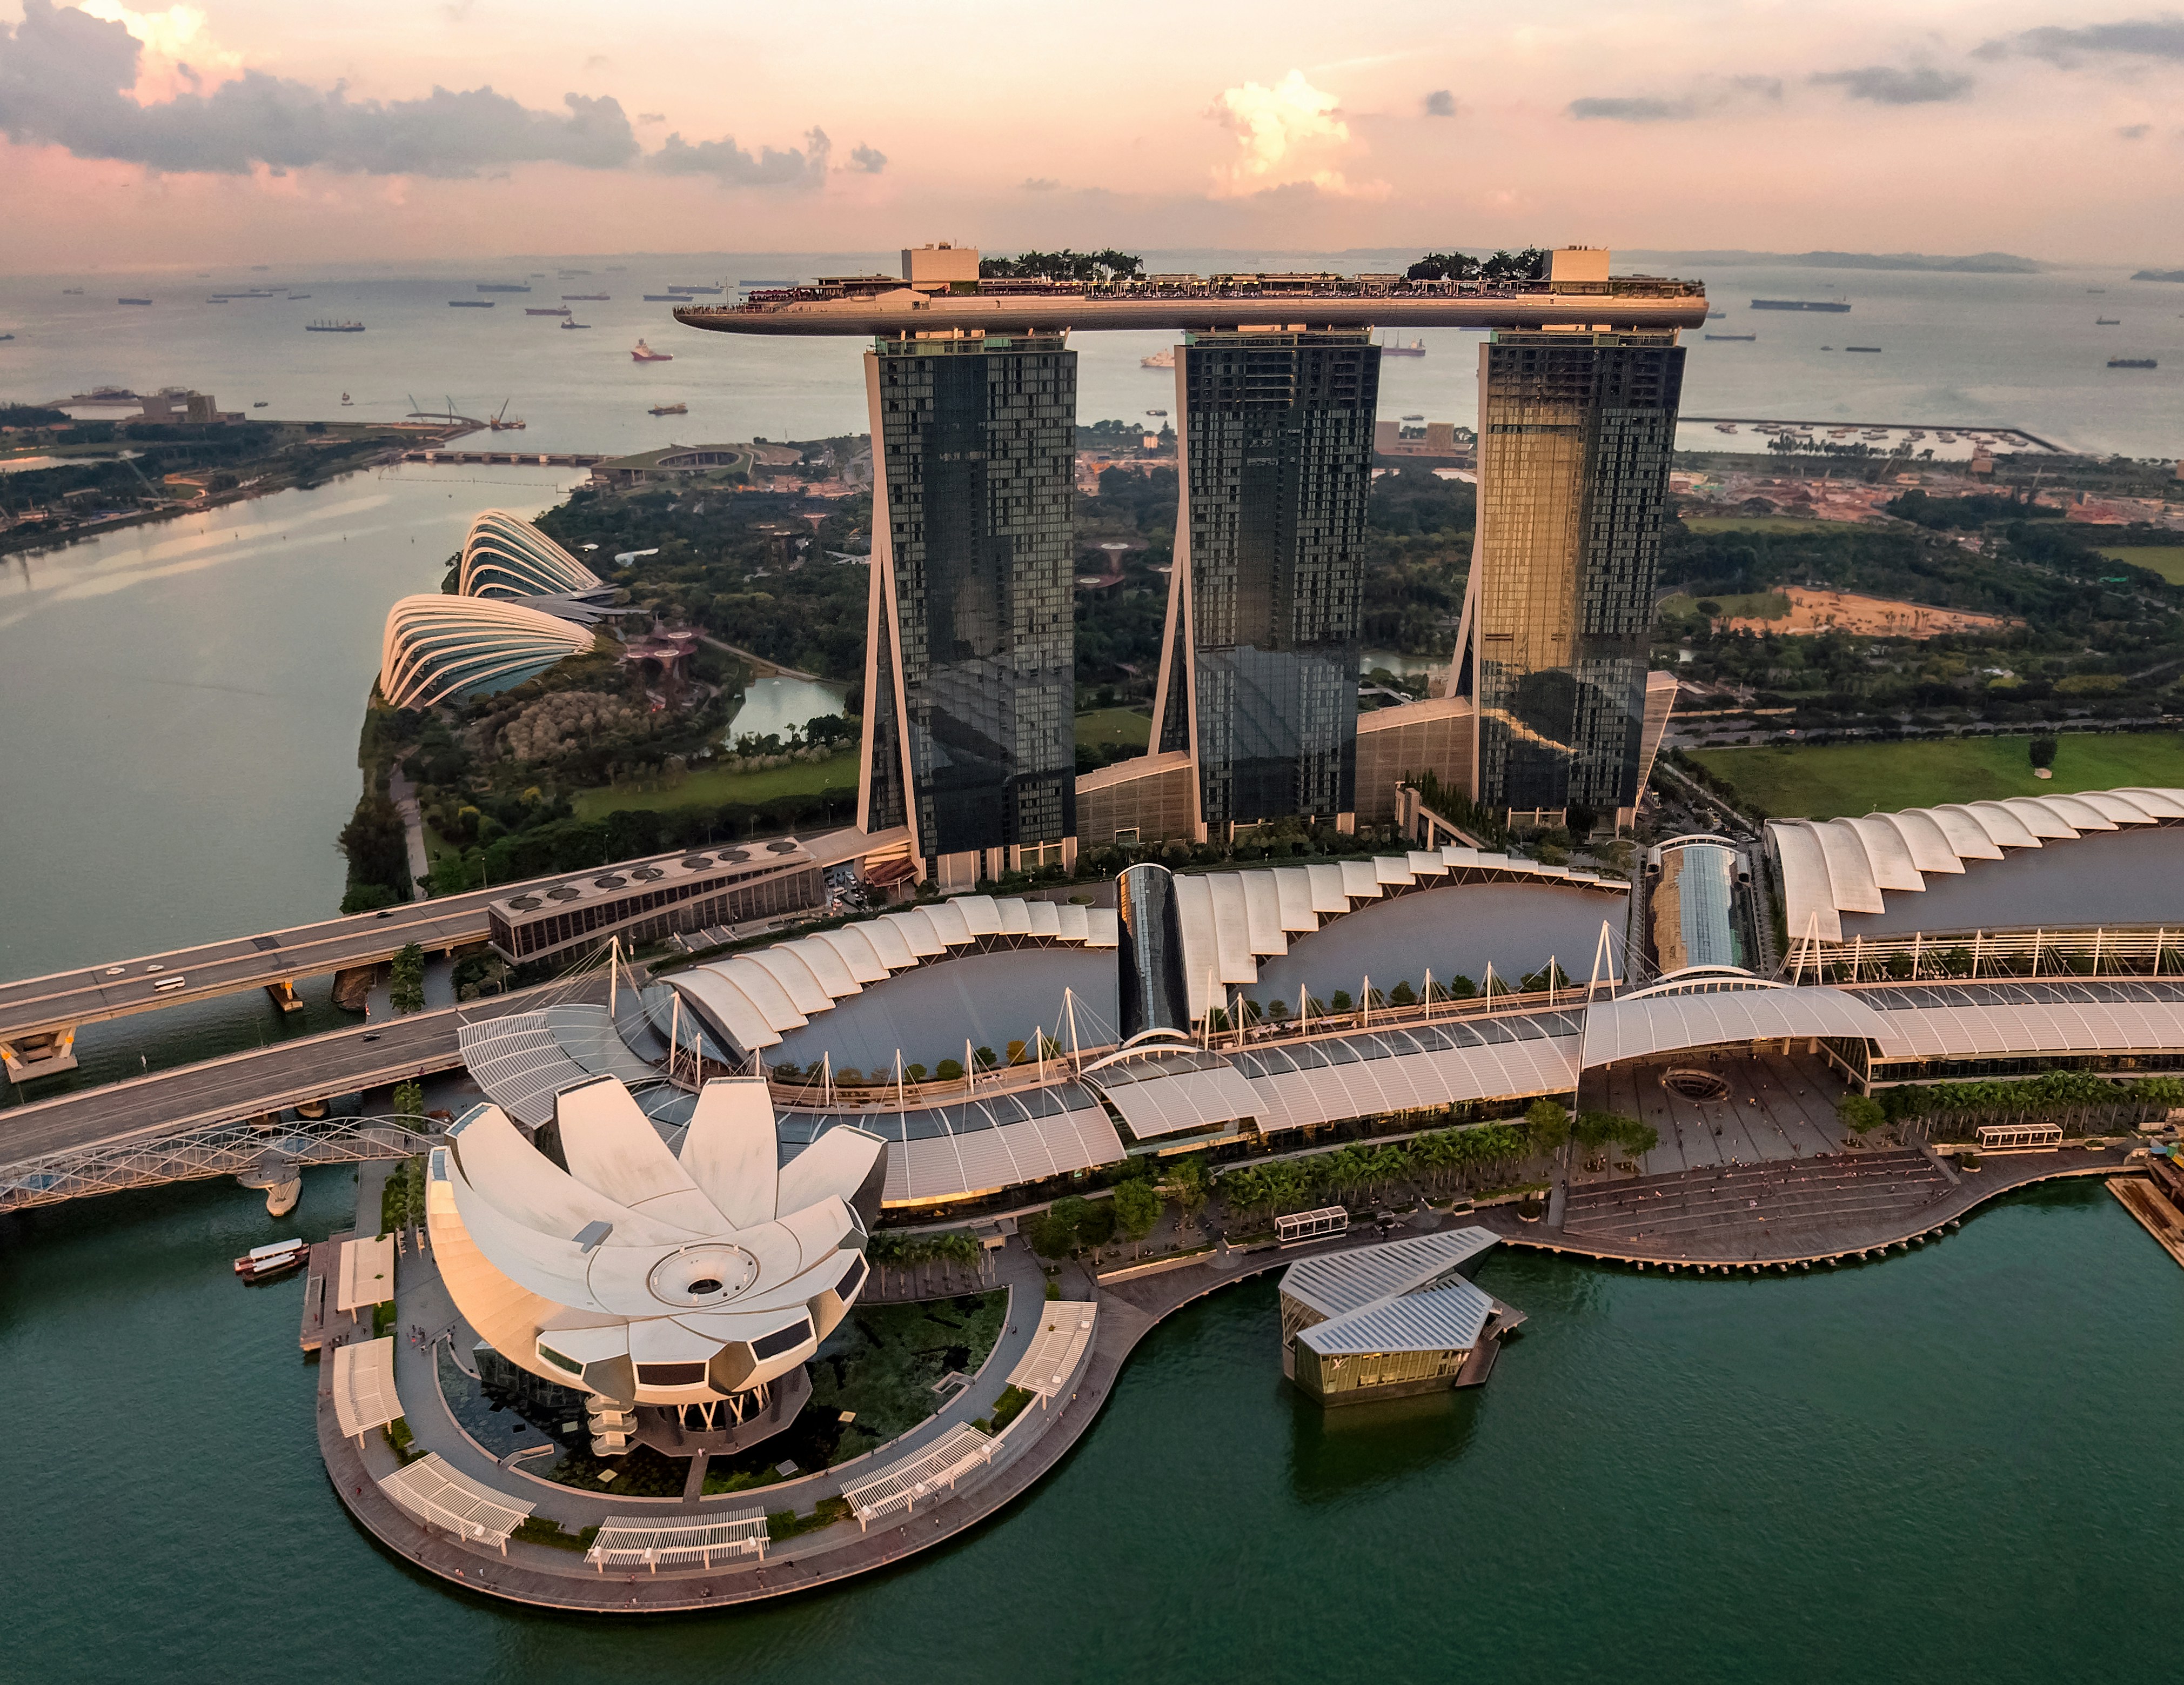
移居新加坡是一個令人興奮的職業生涯步驟,也是一個美妙的家庭計畫。這座「獅城」以其安全、親商的環境和世界一流的基礎設施而聞名,每年吸引成千上萬的移居人士。然而,在其現代化的天際線背後,隱藏著一個不可忽視的財務現實:新加坡擁有全球最昂貴的醫療系統之一,排名經常僅次於美國。
對於法國外派人員來說,透過加入 Caisse des Français de l’Étranger (CFE) 來與法國社會保障保持聯繫是一種自然本能。但在新加坡,僅靠 CFE 就足夠了嗎?當地私立醫院如何收費?您應該選擇哪家 CFE 補充保險公司,以避免高昂的自付費用?
這份全面指南為您剖析新加坡醫療系統的結構,詳列實際的醫療成本,並協助您規劃最理想的保險保障。
1. 了解新加坡的醫療系統:公立與私立
要在新加坡選擇合適的醫療服務,您必須了解兩個不同的層級:公立系統與私營部門。
公立系統(透過 Medisave / MediShield Life 提供補貼)
新加坡的公立醫院,例如新加坡中央醫院 (SGH)、國立大學醫院 (NUH) 或陳篤生醫院,提供卓越的醫療品質。然而,高額的政府補貼和國家醫療計劃(如 Medisave 和 MediShield Life)嚴格僅限於新加坡公民和永久居民 (PR)。
如果您持工作准證 (EP)、S Pass 或家屬准證 (DP) 在新加坡居住:
您無法享受補貼後的公立醫院收費標準。
即使在公立病房,您也需要支付無補貼的「外籍人士/私立」全額費用。
對於非緊急的專科醫生門診,您將面臨較長的等候時間。
私立系統:極致奢華與即時護理
鑑於無補貼公立醫療的限制,超過 80% 的外派人士轉向私立醫院。頂級機構如伊麗莎白醫院(烏節路和諾維娜)、鷹閣醫院、百匯東岸醫院和安微尼亞山醫院提供酒店級的私家病房、先進的醫療技術,以及即時預約頂尖專科醫生的服務。
然而,新加坡的私立醫療費用完全不受政府規管,因此了解為何僅靠 CFE 在新加坡是不足夠的,便顯得至關重要。
以最優惠的價格比較 50 多家保險公司
2. 新加坡的真實醫療費用:私立醫療的代價
新加坡的醫療是一個按服務收費的市場,專科醫生可以自由設定費用。以下是 2026 年具代表性的醫療費用概覽:
醫療服務 | 平均費用範圍 (SGD) | 約等值歐元 (EUR) |
|---|---|---|
普通科醫生門診(私立診所) | SGD 80 – SGD 200 | €55 – €140 |
專科醫生門診(市中心/烏節路) | SGD 250 – SGD 600 | €175 – €420 |
標準磁振造影掃描 (1個部位) | SGD 2,000 – SGD 4,500 | €1,400 – €3,150 |
常規血液檢查 | SGD 400 – SGD 1,000 | €280 – €700 |
住院過夜(單人私家房) | 每日 SGD 1,200 – SGD 3,000 | 每日 €840 – €2,100 |
日間手術(例如關節鏡/疝氣) | SGD 15,000 – SGD 30,000 | €10,500 – €21,000 |
3. 為什麼單靠 CFE 會讓您暴露在極高的財務風險中
Caisse des Français de l’Étranger (CFE) 是一個很有價值的大眾化選擇,為外派人士複製了法國標準社會保障的權益。然而,CFE 的報銷是基於法國官方規定的法定費率 (Tarifs de Convention) 乘以地理區域係數來計算的。
CFE 報銷金額與新加坡實際費用之間的巨大差距
試看一個具體例子:
伊麗莎白醫院的私立手術帳單: SGD 25,000(約合 €17,500)。
CFE 報銷上限: CFE 根據法國基準費率支付其固定百分比,在該特定手術中,大約僅為 €2,500 至 €3,500。
您需要自行承擔的費用 (Reste à Charge): 剩餘超過 €14,000 需直接由您自付。
由於 CFE 的基本費率與受規管的法國醫療價格掛鉤,而新加坡的私立醫療費用則隨著亞洲市場不受規管的通膨(每年高達 8%–10%)而上升,因此僅依靠 CFE 會使您的家庭面臨嚴重的財務風險。
4. 選擇合適的 CFE 補充保險:按實際費用報銷
為了彌補這一巨大的報銷差距,投保一份頂級的國際 CFE 補充保險計劃 是必不可少的。
在選擇保險公司時,可以參考針對新加坡最佳選擇的詳細比較,以確定合適的服務商(例如 APRIL International, MSH International, Henner 或 Allianz Care)。
針對新加坡的關鍵保單要求:
全額賠付 / 按實際費用報銷 (Frais Réels): 避免選擇設有較低固定年度上限或每項手術設有較低子限制的保單。應選擇提供每人每年至少 €150萬 至 €250萬 總保額的保單。
合理及慣常 (U&C) 條款: 確保醫生費用的保障範圍與烏節路或諾維娜當地慣常的私立專科醫生收費相符。
直接結算(免找數門診與住院): 頂尖的保險公司會直接向伊麗莎白醫院或鷹閣醫院等私立醫療機構發出擔保信 (LOG),確保您無需預先自付數萬美元的費用。
合作夥伴網絡: 與當地連鎖診所(如萊佛士醫療、百匯申頓或富樂醫療)合作的保險公司,能提供免找數的普通科門診服務,並可透過手機應用程式簡化數位理賠流程。
5. CFE 與「首歐元」保險:策略性建議
在評估您在新加坡的保障時,您將在以下兩種主要結構中做出選擇:
方案 A:CFE + 國際補充保險: 適合經常返回法國(可保留無縫銜接的法國社保)或有家庭成員患有既往症且 CFE 接受無須進行醫療核保的情況。
方案 B:首歐元 (First-Euro) 國際醫療保險: 一份獨立的私人保險,從您花費的第一個硬幣開始提供保障。通常提供更快的處理速度、統一的行政管理以及極高的保障限額。
詳細比較這兩種模式,以評估最適合您的保障策略:在新加坡選擇「首歐元」還是「CFE + 補充保險」。
結論與行動方案
新加坡提供非凡的醫療服務,但其私營機構的收費可能會使一個小手術演變成重大的財務危機。僅依靠 CFE 會使外派人士承擔私立醫院高達 80% 的實際費用。購買一份具有「直接結算」功能、高限額的專門補充保費計劃,是合理的外派規劃中不可或缺的要素。
無論您是正在準備搬遷到新加坡,還是正在審核現有的醫療保障,專業的顧問都能協助您了解當地的醫院網絡,並無縫比較全球補充保險方案。
CFE 是否單獨在新加坡的私立醫院提供直接帳單(無現金支付)服務?
CFE 在新加坡的私營部門不提供直接付款機制。若沒有加保的保險公司出具擔保函(LOG),您必須預先自付所有費用。
法國籍僑民可以投保當地的醫療保險計劃(特定綜合盾牌計劃,Integrated Shield Plan)嗎?
不。這些本地保險計劃與公積金保健儲蓄(Medisave)系統掛鉤,僅限於公民和永久居民(PR)投保。就業准證(Employment Pass)持有人必須選擇國際外派人員保險。
我如何在新加坡找到會說法語的家庭醫生(GP)?
幾家私人診所(特別是在烏節、諾維娜或武吉知馬週邊)設有會說法語的醫生。APRIL 或 MSH 等加保保險公司的行動應用程式,讓您能輕鬆透過 GPS 定位找到他們。
既有疾病是否在 CFE 補充保險的承保範圍內?
CFE 接受投保前已存在的狀況,但補充保險公司會進行醫療核保。根據您的病史,補充保險提供商可能會承保該狀況、收取附加費或將其排除在外。
作者:
Doris Wong
共同創辦人暨執行長 | 官方 CFE 代表


需要幫助嗎?
我們在此為您提供支持與協助。
