
新加坡 2026 年最佳 CFE 額外醫療保險(Top-Up Insurance):實際成本、價格與直付服務比較
在新加坡選擇合適的 CFE 附加保險至關重要,以避免在私立醫院產生高昂的自付費用。APRIL、MSH 和 Henner 等頂級保險公司提供 100% 實際費用承保、通過擔保書(Letter of Guarantee)進行醫院直接結算,以及統一的 CFE 理賠處理,個人保費每月約 95 至 160 歐元起。
經執業顧問審查
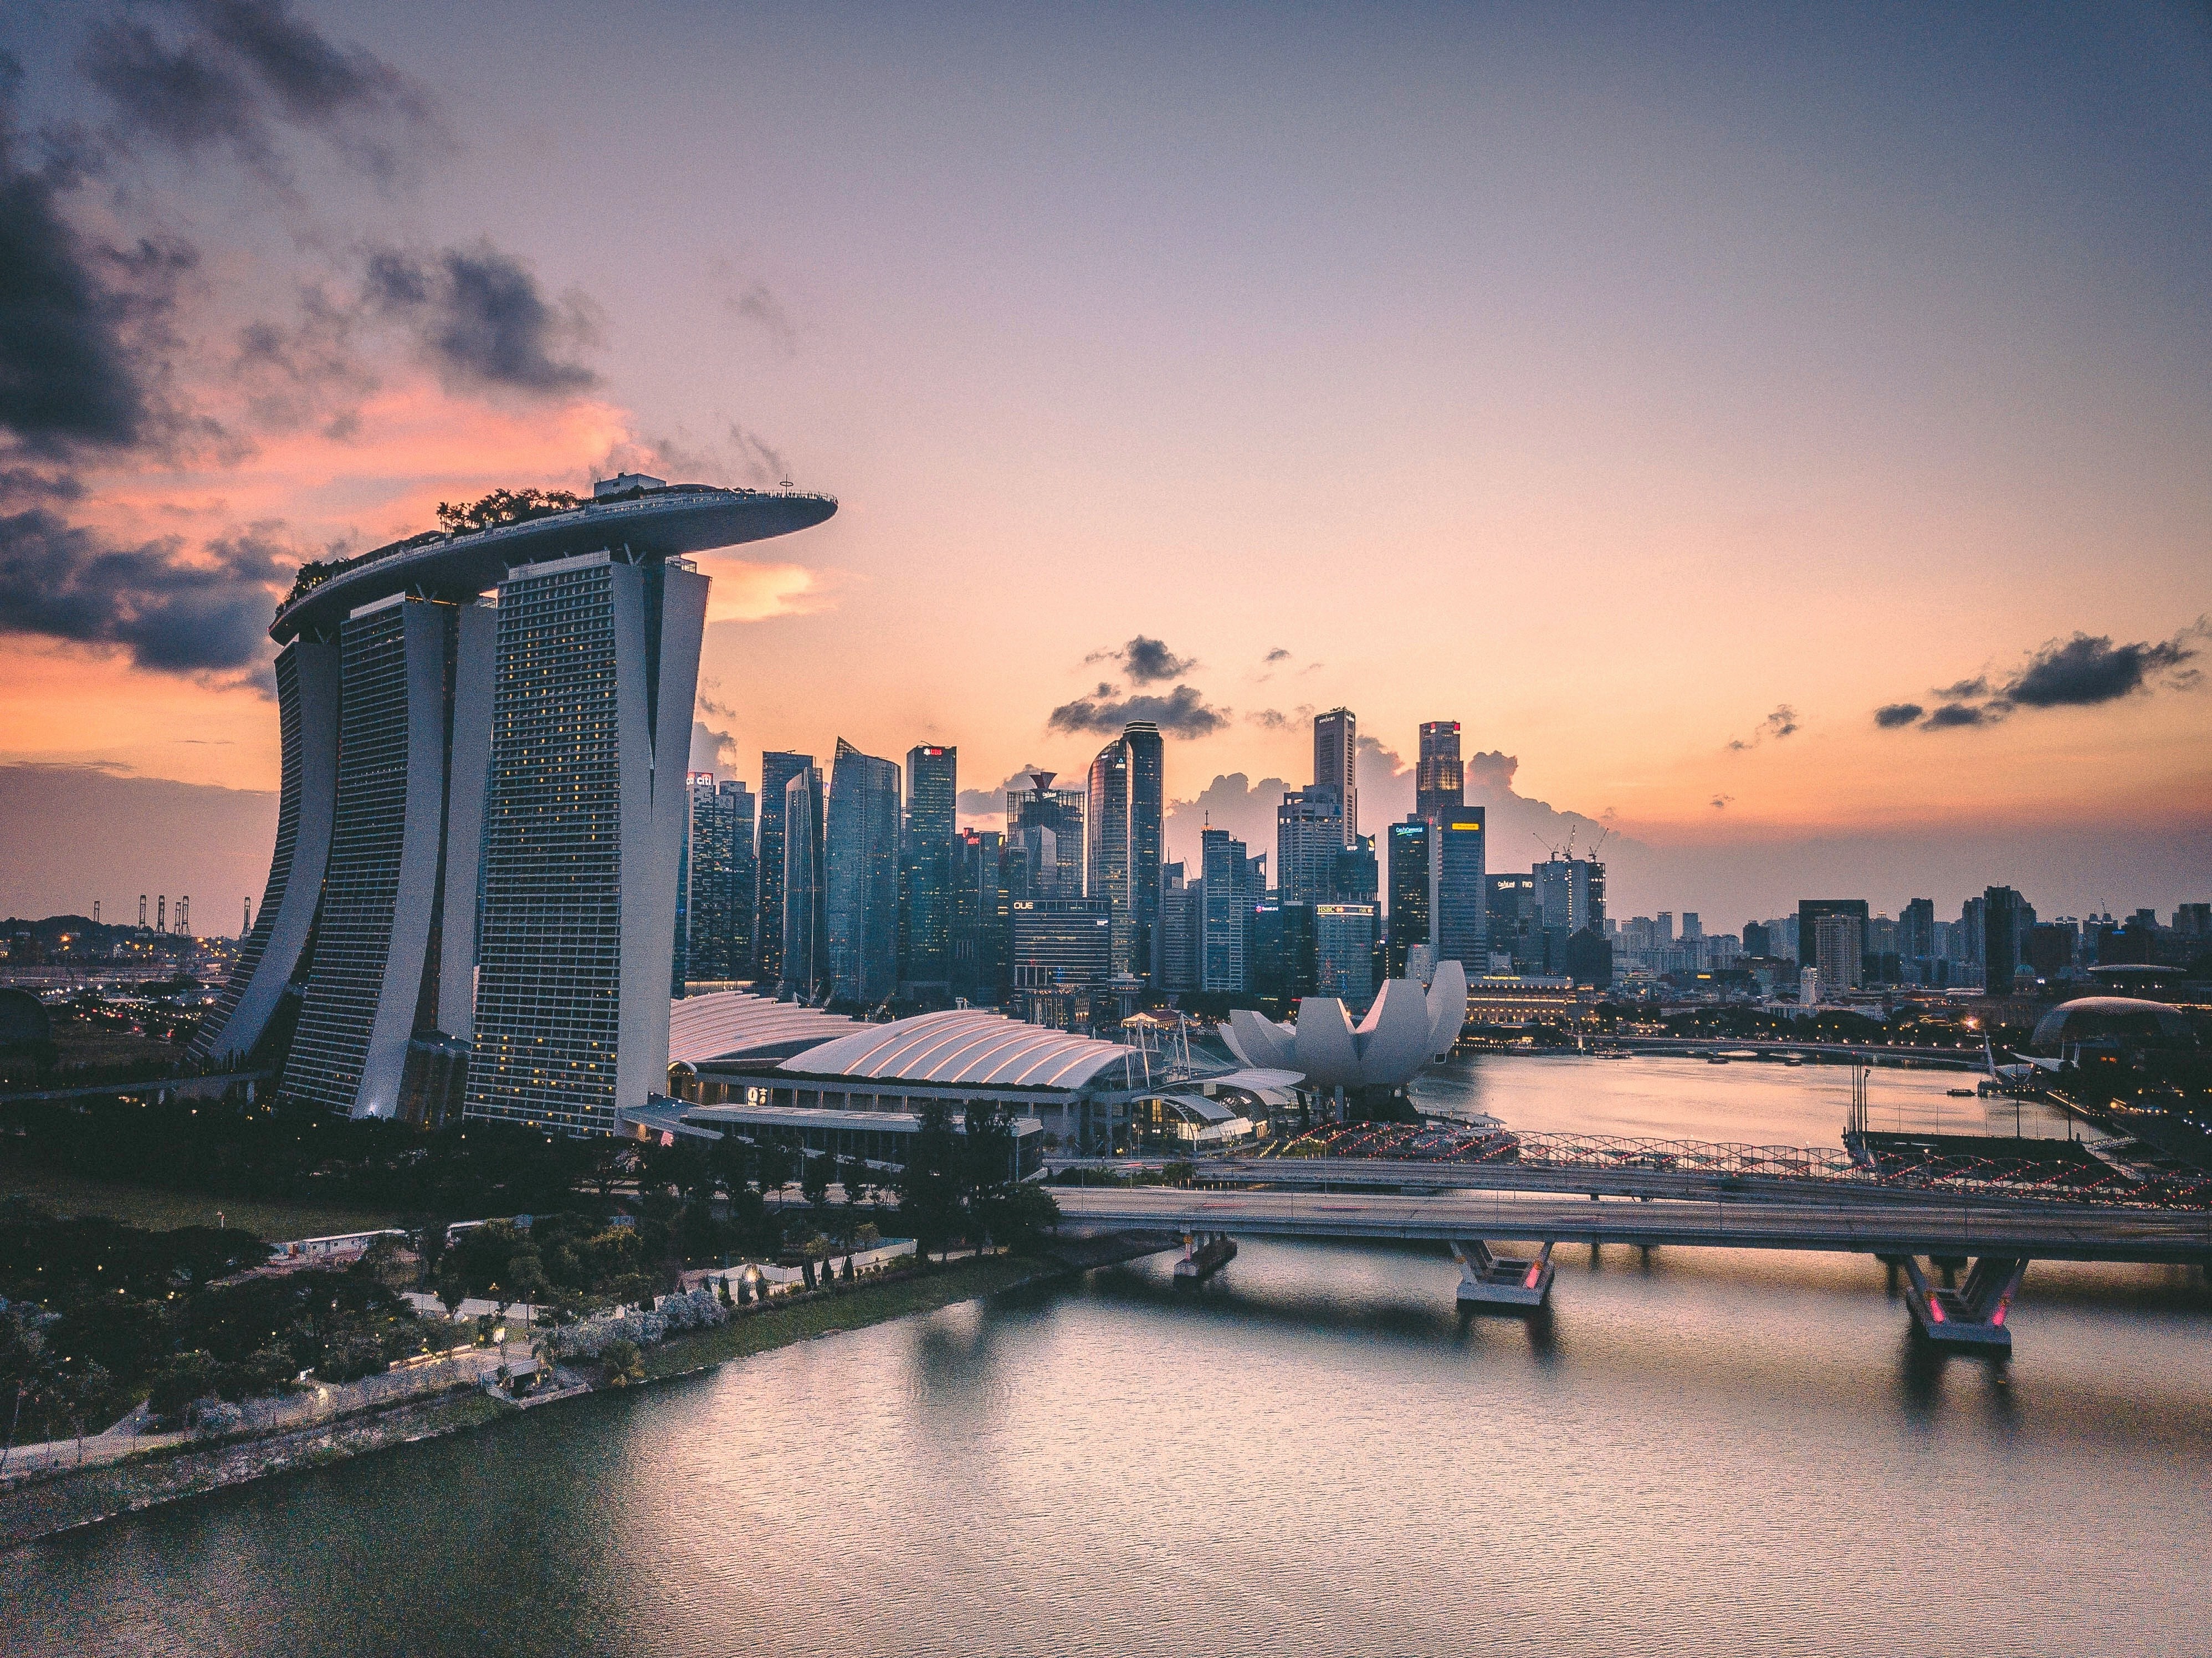
對於居住在新加坡的法國僑民來說,保持連續加入法國海外健康保險基金(Caisse des Français de l’Étranger,簡稱 CFE)能提供與法國社會安全制度掛鉤的安心保障。然而,鑑於新加坡是全球醫療費用最昂貴的市場之一,僅依賴基本的 CFE 給付會使投保人面臨面臨巨大的自付費用風險。
為了確保能夠順利前往伊麗莎白醫院(Mount Elizabeth)、鷹閣醫院(Gleneagles)和萊佛士醫院(Raffles Hospital)等頂級私立醫療中心就醫,將您的 CFE 保障與高階國際 CFE 補充險(Complémentaire CFE)相結合是不可或缺的。
這份 2026 年的比較分析評估了頂尖的 CFE 補充險提供商,針對不同僑民群體比較了年度保額上限、直接結算網絡、牙科/眼科保障選項以及實際市場定價。
1. 首要選擇標準:「實報實銷」(Frais Réels)保障
在為新加坡生活選擇 CFE 補充險時,首要目標是消除因不受監管的私立醫療收費而產生的自付費用缺口(reste à charge)。
為什麼「實報實銷」保障至關重要
由於 CFE 的報銷金額是根據法國官方基準費率(Tarifs de Convention)設定上限的,因此在伊麗莎白醫院進行的一項 25,000 新元的私立外科手術,CFE 可能僅支付 3,500 新元。若選擇有嚴格手術上限的標準補充險計劃,您仍需自付數千新元。
頂級保險公司針對住院治療提供 100% 實報實銷(Frais Réels)保障,這意味著 CFE 與補充險的合併給付將 100% 全額支付您的實際住院帳單,最高可達計劃的總額上限。
需核實的關鍵保單條款:
高額年度總上限: 針對新加坡的醫療水平,請選擇年度總上限至少為每人 150 萬歐元至 300 萬歐元/美元的保單。
無上限的住院食宿費: 確保私立單人病房費用獲得全額報銷,且無低額的每日分項限制(新加坡的私立單人病房平均每天 800 至 1,800 新元)。
高額門診治療限制: 在烏節路或諾維娜的門診專科醫生諮詢費用介於 250 至 600 新元之間。建議尋找門診模組年度上限至少為 3,000 至 8,000 歐元,或無上限的 100% 實報實銷選項。
2. 必不可少的次要福利:牙科、眼科與預防性護理
雖然住院保障可防止財務崩潰,但在新加坡,常規門診、眼科和牙科護理也是高昂的經常性開支。
牙科與眼科福利上限
在新加坡,常規牙科程序、牙冠和牙齒矯正費用之高是眾所周知的。私立牙科診所的常規洗牙費用為 150 至 250 新元,而一個牙冠的費用則高達 2,000 至 3,500 新元。
建議牙科年度上限: 每位受保人每年 1,500 至 3,000 歐元。
建議眼科年度上限: 每年 300 至 700 歐元(鏡架/鏡片),並設有 3 至 6 個月的強制等待期。
預防性篩查與健康檢查
優質的 CFE 補充險計劃包括每兩年 500 至 1,500 新元的年度健康檢查津貼,涵蓋驗血、癌症篩查和影像診斷,這對主動進行健康管理至關重要。
3. 直接結算網絡與行政效率
如果您在等待理賠處理期間必須自付數萬新元,那麼高報銷限額也無濟於事。
頂級醫院的直接結算(免現金服務)
頂尖國際保險公司與新加坡領先的私立醫療集團建立了直接付款協議,包括:
百匯醫療集團(伊麗莎白烏節醫院、伊麗莎白諾維娜醫院、鷹閣醫院、百匯東岸醫院)
萊佛士醫療集團(萊佛士醫院)
康生醫院(Thomson Medical Center)和 安微尼亞山醫院(Mount Alvernia)
當需要住院時,您的補充險保險公司會直接向醫院住院部出具擔保函(LOG),無需預先支付信用卡押金。
等待期與法語服務支持
生育等待期: 標準國際保單對生育福利設有 10 至 12 個月的等待期。
既往症: 雖然 CFE 接受既往症,但補充險公司會進行醫療核保。領先的保險公司會提供個人評估方案或加費承保,而非直接排除。
法語行政管理: APRIL International、MSH International 和 Henner 等提供商與 CFE 設有單一窗口理賠申報(Guichet Unique),透過行動應用程式上的單一數位理賠,無縫處理 CFE 和補充險的報銷。
4. 新加坡頂尖 CFE 補充險保險公司:2026 年比較
以下是新加坡法國僑民的主要市場參與者的比較:
特點 / 保險公司 | APRIL International(MyHEALTH) | MSH International(RelaisExpat+) | Henner International | Allianz Care / ASFE |
|---|---|---|---|---|
最高年度住院限制 | €1.5M – €3.0M+ | 無限制 / 高上限 | €2.0M+ | €1.5M – €3.0M |
住院保障 | 100% 實報實銷 | 100% 實報實銷 | 100% 實報實銷 | 100% 實報實銷 |
直接結算 (LOG) | 極佳 (百匯、萊佛士) | 極佳 (百匯、萊佛士) | 非常好 | 非常好 |
CFE 整合 | 單一理賠門戶網站 | 單一理賠門戶網站 | 單一理賠門戶網站 | 數位理賠 App |
牙科 / 眼科上限 | 高 (模組化選項) | 彈性分級系統 | 綜合分級 | 標準上限 |
5. 新加坡 CFE 補充險保單的平均成本(2026 年估算)
新加坡 CFE 補充險保單的定價取決於年齡、選定的免賠額以及門診/牙科/生育附加保額。
(注意:這些估算僅代表補充險保費,不包括強制的 CFE 直接保費)。
人物畫像 | 保障級別 | 估計每月保費 (SGD) | 估計每月保費 (EUR) |
|---|---|---|---|
年輕單身 (28歲) | 住院 + 門診 (全額保障) | SGD 140 – SGD 230 | €95 – €160 |
僑民夫婦 (35歲 x 2) | 綜合保障 (住院 + 門診 + 牙科) | SGD 420 – SGD 680 | €290 – €470 |
家庭 (2位成人 + 2位孩童) | 全家保障 (模組化) | SGD 750 – SGD 1,300 | €520 – €900 |
年長僑民 (58歲) | 高上限住院 + 門診 | SGD 550 – SGD 950 | €380 – €660 |
結論:做出明智的選擇
為了在新加坡生活無後顧之憂,將 CFE 與提供 100% 實報實銷保障、醫院直接結算(LOG)且年度總上限至少為 150 萬歐元的優質 CFE 補充險相結合是至關重要的。
在做出最終決定之前,請花時間將 CFE 補充險結構與第一歐元(First-Euro)國際醫療保險進行比較,以確定最符合您搬遷需求的性價比高且彈性的模式。
新加坡的 CFE 儲值計劃平均價格是多少?
對於年輕的單身外籍人士,補充保費大約從每月 95 歐元至 160 歐元起。對於一個四口之家,全面的補充保險平均每月為 520 歐元至 900 歐元,具體取決於所選擇的門診、牙科和免賠額選項。
在新加坡看門診可以進行直接帳單結算(免現金支付)嗎?
是的。包括安盛國際(APRIL International)和萬欣和(MSH International)在內的頂尖保險公司,都提供數字會員卡,可在大型合作診所網絡(如萊佛士醫療或百匯珊頓)中使用,以進行免現金的普通科醫生諮詢。
CFE 補充計劃是否涵蓋既往病症?
雖然 CFE 會自動接受既往症,但加值保險公司需要進行醫療核保。保險公司可能會接受該疾病、加收保費,或對加值部分的理賠設置特定的免責條款。
我需要分別向 CFE 和我的補充保險公司申報理賠嗎?
不是的。主要的補充保險公司與 CFE 合作,提供單一窗口理賠系統(Guichet Unique)。您只需透過保險公司的行動應用程式提交一次發票,保險公司便會直接與 CFE 協調,發放單一的合併退款。
作者:
Doris Wong
共同創辦人暨執行長 | 官方 CFE 代表


需要幫助嗎?
我們在此為您提供支持與協助。
