
Meilleure complémentaire CFE à Singapour (2026) : frais réels, tarifs et tiers payant
Bien choisir sa complémentaire CFE à Singapour est essentiel pour éviter un reste à charge important dans les hôpitaux privés. Les meilleurs assureurs, comme APRIL, MSH et Henner, proposent une couverture à 100 % des frais réels, la prise en charge hospitalière directe grâce aux accords de prise en charge et un traitement unifié des remboursements avec la CFE, pour des cotisations individuelles à partir d'environ 95 à 160 € par mois.
Révisé par un conseiller agréé
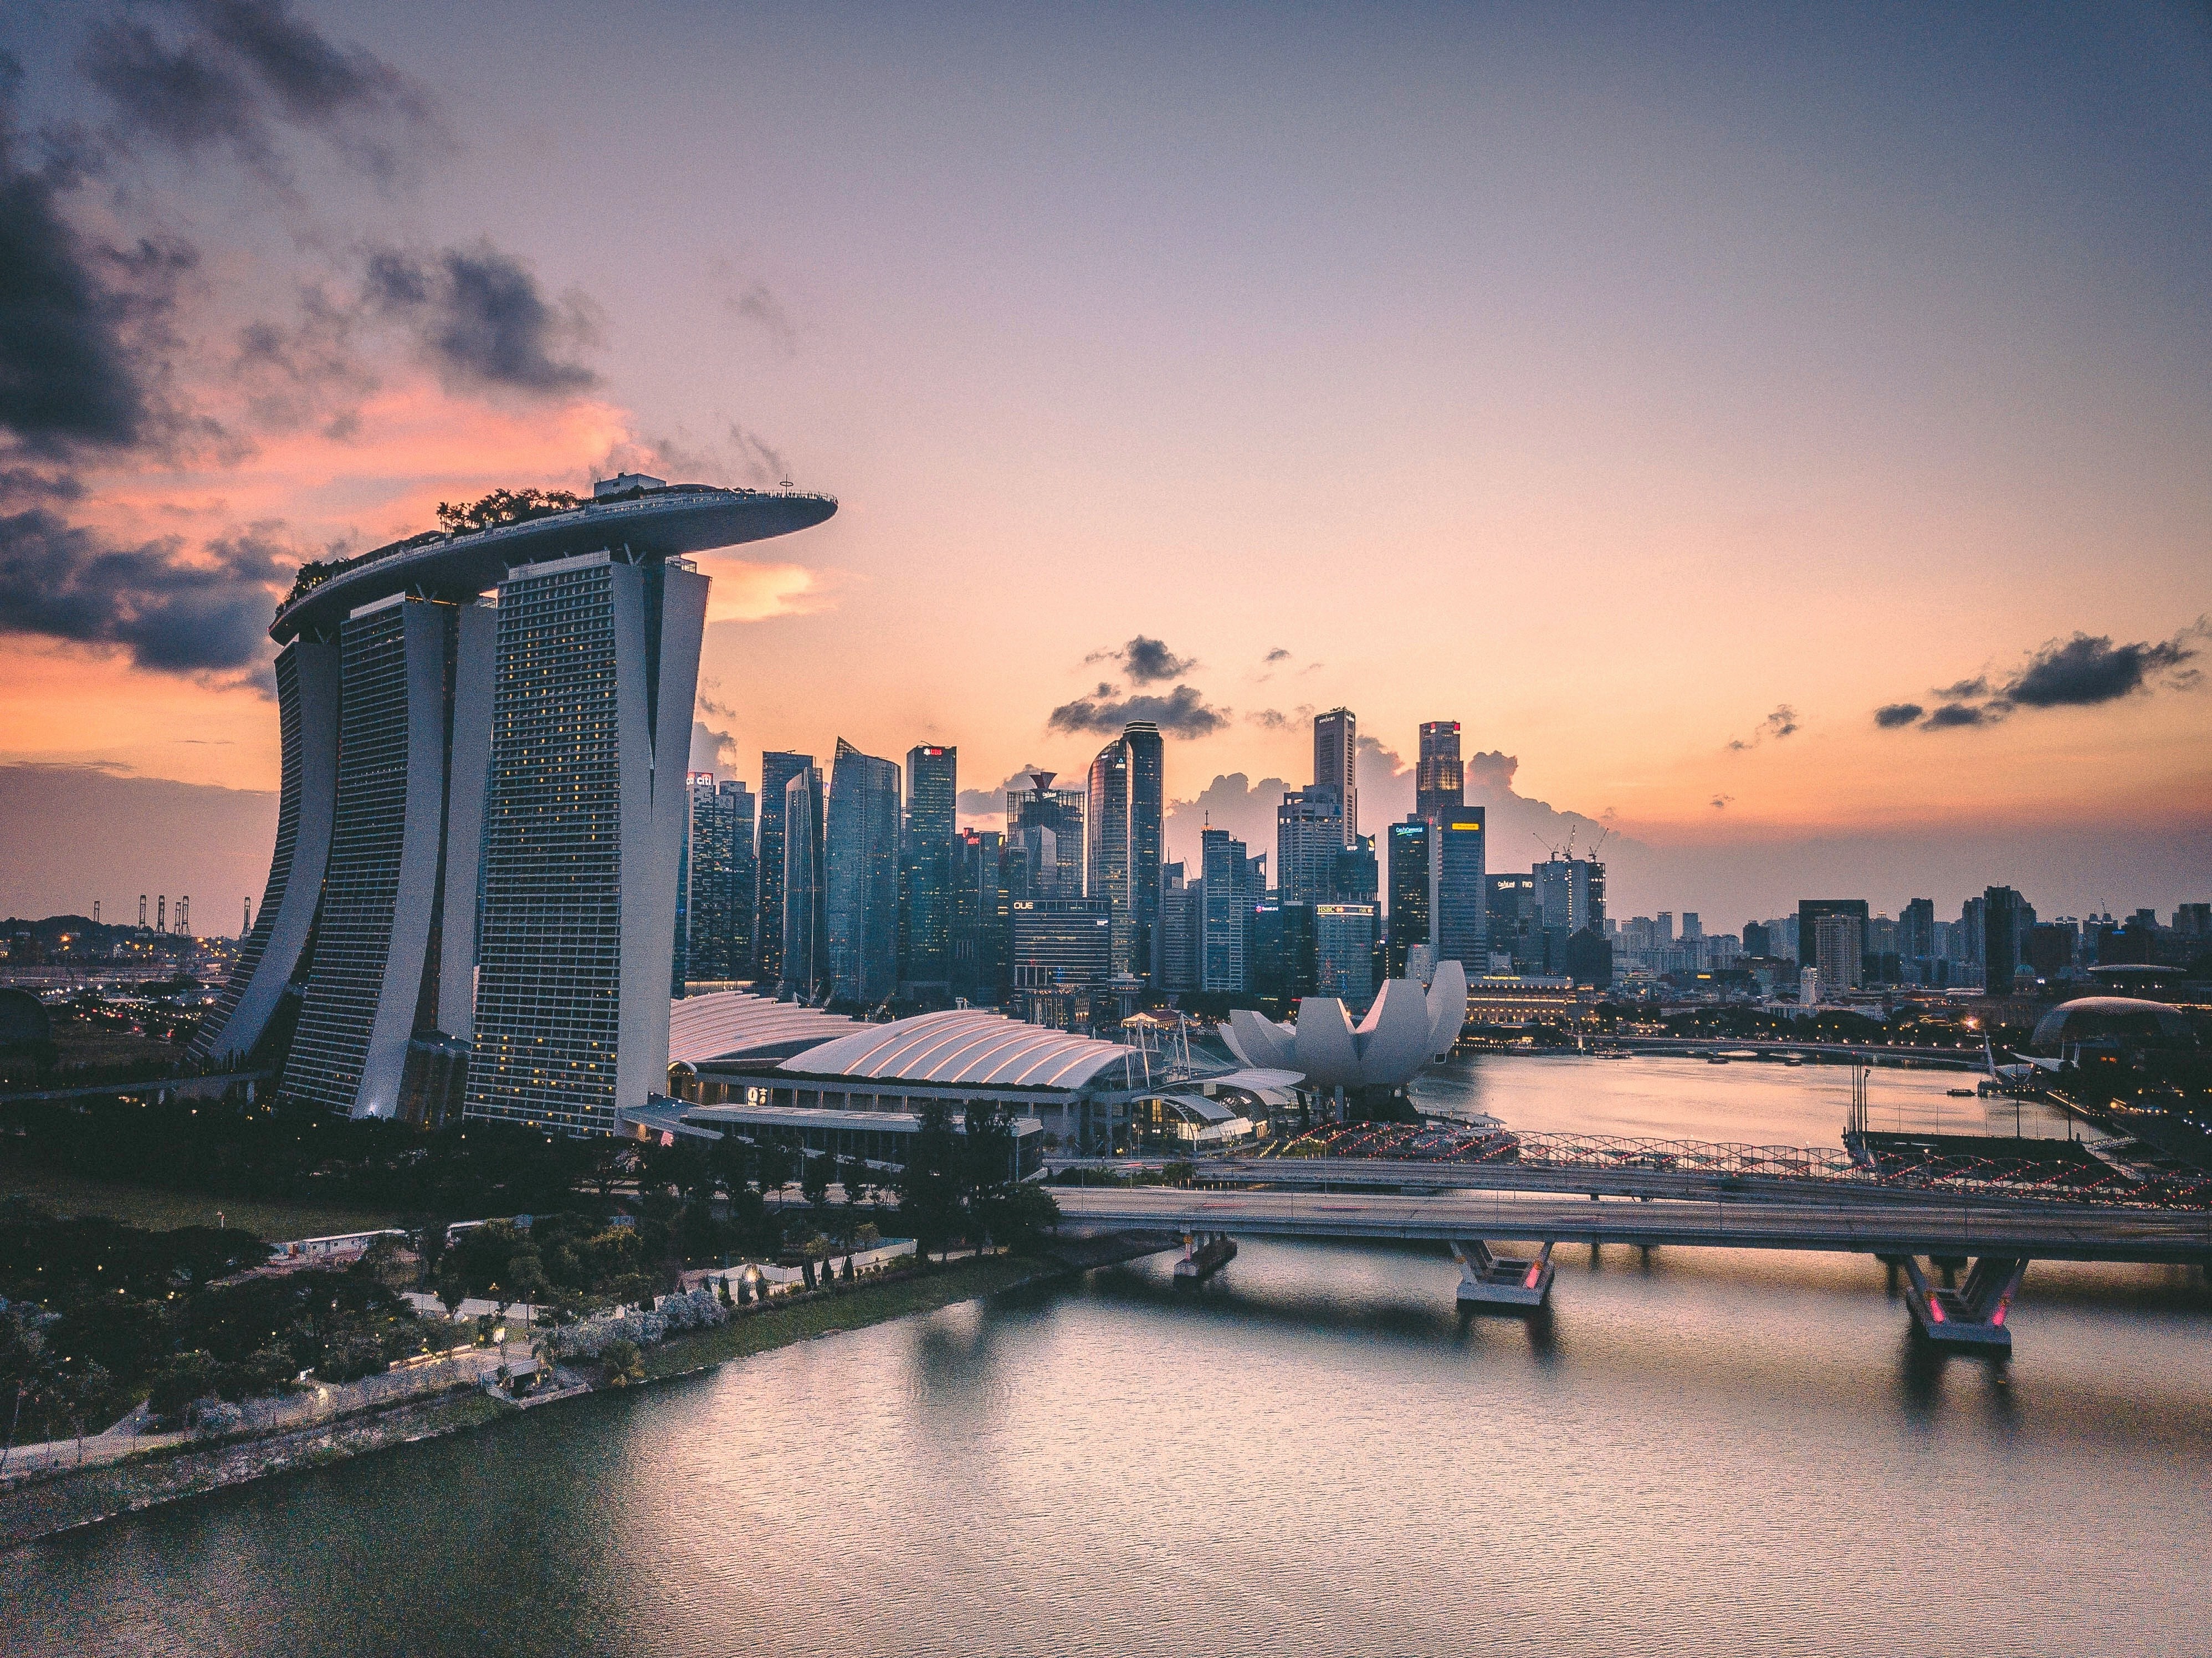
Pour les expatriés français installés à Singapour, rester adhérent sans interruption à la Caisse des Français de l’Étranger (CFE) offre un filet de sécurité rassurant, rattaché à la Sécurité sociale. Mais Singapour figurant parmi les marchés de la santé les plus chers au monde, se contenter des remboursements de base de la CFE expose les assurés à un reste à charge considérable.
Pour accéder sans difficulté aux grands établissements privés comme Mount Elizabeth, Gleneagles et Raffles Hospital, associer votre CFE à une complémentaire CFE internationale haut de gamme est indispensable.
Ce comparatif 2026 analyse les principales complémentaires CFE en évaluant les plafonds annuels, les réseaux de tiers payant, les options dentaire et optique et les tarifs réels du marché selon différents profils d'expatriés.
1. Le critère n° 1 : une couverture aux frais réels
Pour choisir une complémentaire CFE à Singapour, l'objectif premier est de supprimer le reste à charge créé par les honoraires médicaux privés non réglementés.
Pourquoi la couverture aux frais réels est essentielle
Les remboursements de la CFE étant plafonnés selon les barèmes officiels français (tarifs de convention), une intervention chirurgicale privée de 25 000 SGD à Mount Elizabeth peut ne donner lieu qu'à 3 500 SGD de remboursement de la CFE. Une complémentaire classique, avec des plafonds stricts par acte, vous laissera des milliers de dollars à votre charge.
Les meilleurs assureurs proposent une prise en charge à 100 % des frais réels en hospitalisation : le cumul CFE + complémentaire couvre 100 % de votre facture hospitalière réelle, dans la limite du plafond global du contrat.
Les garanties clés à vérifier :
Des plafonds annuels globaux élevés : pour Singapour, choisissez un contrat avec un plafond annuel global d'au moins 1,5 à 3,0 millions d'euros (ou de dollars US) par personne.
Frais de chambre et d'hébergement non plafonnés : vérifiez que la chambre individuelle est intégralement remboursée, sans sous-plafond journalier bas (une chambre individuelle privée à Singapour coûte en moyenne 800 à 1 800 SGD par jour).
Des plafonds élevés pour les soins courants : les consultations de spécialistes à Orchard Road ou Novena coûtent de 250 à 600 SGD. Recherchez des modules de soins courants avec des plafonds annuels d'au moins 3 000 à 8 000 €, ou des options à 100 % des frais réels sans plafond.
2. Les garanties secondaires essentielles : dentaire, optique et prévention
Si la garantie hospitalisation vous protège d'une catastrophe financière, les soins courants, l'optique et le dentaire représentent des dépenses récurrentes élevées à Singapour.
Plafonds dentaire et optique
Les soins dentaires courants, les couronnes et l'orthodontie sont notoirement chers à Singapour. Les cabinets dentaires privés facturent 150 à 250 SGD pour un détartrage et à partir de 2 000 à 3 500 SGD pour une couronne.
Plafond dentaire annuel recommandé : 1 500 à 3 000 € par an et par assuré.
Plafond optique annuel recommandé : 300 à 700 € par an (montures/verres), avec un délai de carence obligatoire de 3 à 6 mois.
Dépistage et bilans de santé
Les meilleures complémentaires CFE incluent des forfaits annuels de bilan de santé (500 à 1 500 SGD tous les deux ans) couvrant les analyses sanguines, les dépistages de cancers et l'imagerie diagnostique, des examens essentiels pour une prévention active.
3. Réseau de tiers payant et efficacité administrative
Un plafond de remboursement élevé ne sert à rien si vous devez avancer des dizaines de milliers de dollars en attendant le traitement de votre dossier.
Le tiers payant dans les grands hôpitaux
Les grands assureurs internationaux ont mis en place des protocoles de paiement direct avec les principaux groupes hospitaliers privés de Singapour, notamment :
Parkway Hospitals (Mount Elizabeth Orchard, Mount Elizabeth Novena, Gleneagles, Parkway East)
Raffles Medical Group (Raffles Hospital)
Thomson Medical Center et Mount Alvernia
En cas d'hospitalisation, votre complémentaire adresse un accord de prise en charge directement au service des admissions de l'hôpital, ce qui vous évite tout dépôt de garantie par carte bancaire.
Délais de carence et assistance en français
Délais de carence maternité : les contrats internationaux classiques imposent un délai de carence de 10 à 12 mois pour les garanties maternité.
Maladies préexistantes : si la CFE accepte les maladies préexistantes, les complémentaires pratiquent une sélection médicale. Les meilleurs assureurs proposent une étude individuelle ou des surprimes plutôt que des exclusions automatiques.
Gestion en français : des assureurs comme APRIL International, MSH International et Henner proposent un guichet unique avec la CFE, qui traite en toute fluidité les remboursements de la CFE et de la complémentaire à partir d'une seule demande en ligne, via une application mobile.
4. Les meilleures complémentaires CFE à Singapour : comparatif 2026
Voici comment se comparent les principaux acteurs du marché pour les expatriés français résidant à Singapour :
Critère / assureur | APRIL International (MyHEALTH) | MSH International (RelaisExpat+) | Henner International | Allianz Care / ASFE |
|---|---|---|---|---|
Plafond annuel maximal en hospitalisation | 1,5 à 3,0 M€ et plus | Illimité / plafond élevé | 2,0 M€ et plus | 1,5 à 3,0 M€ |
Couverture hospitalisation | 100 % des frais réels | 100 % des frais réels | 100 % des frais réels | 100 % des frais réels |
Prise en charge hospitalière directe | Excellente (Parkway, Raffles) | Excellente (Parkway, Raffles) | Très bonne | Très bonne |
Intégration avec la CFE | Portail de remboursement unique | Portail de remboursement unique | Portail de remboursement unique | Application de remboursement en ligne |
Plafond dentaire / optique | Élevé (options modulables) | Système de niveaux flexible | Niveaux complets | Plafonds standard |
5. Coût moyen d'une complémentaire CFE à Singapour (estimations 2026)
Le tarif d'une complémentaire CFE à Singapour dépend du profil d'âge, de la franchise choisie et des options soins courants, dentaire et maternité.
(Remarque : ces estimations correspondent à la seule cotisation de la complémentaire, hors cotisations obligatoires versées directement à la CFE.)
Profil | Niveau de couverture | Cotisation mensuelle estimée (SGD) | Cotisation mensuelle estimée (EUR) |
|---|---|---|---|
Jeune célibataire (28 ans) | Hospitalisation + soins courants (couverture complète) | 140 à 230 SGD | 95 à 160 € |
Couple d'expatriés (2 x 35 ans) | Formule complète (hospitalisation + soins courants + dentaire) | 420 à 680 SGD | 290 à 470 € |
Famille (2 adultes + 2 enfants) | Couverture familiale complète (modulable) | 750 à 1 300 SGD | 520 à 900 € |
Expatrié senior (58 ans) | Hospitalisation à plafond élevé + soins courants | 550 à 950 SGD | 380 à 660 € |
Conclusion : faire le bon choix
Pour vivre en toute sérénité à Singapour, il est indispensable d'associer la CFE à une complémentaire CFE haut de gamme offrant une couverture à 100 % des frais réels, la prise en charge hospitalière directe et un plafond annuel d'au moins 1,5 M€.
Avant d'arrêter votre choix, prenez le temps de comparer les complémentaires CFE avec une assurance santé internationale au 1er euro afin de déterminer le modèle le plus économique et le plus souple pour votre installation.
Quel est le prix moyen d'une complémentaire CFE à Singapour ?
Pour un jeune expatrié seul, les cotisations de complémentaire démarrent autour de 95 € à 160 € par mois. Pour une famille de quatre personnes, une complémentaire complète coûte en moyenne de 520 € à 900 € par mois, selon les options choisies en soins courants, en dentaire et en franchise.
Puis-je bénéficier du tiers payant pour les consultations en clinique à Singapour ?
Oui. Les principaux assureurs, comme APRIL International et MSH International, fournissent des cartes d'adhérent dématérialisées acceptées dans de vastes réseaux de cliniques partenaires (comme Raffles Medical ou Parkway Shenton) pour des consultations de médecine générale sans avance de frais.
Les maladies préexistantes sont-elles couvertes par les complémentaires CFE ?
Si la CFE accepte automatiquement les maladies préexistantes, les assureurs complémentaires exigent une sélection médicale. L'assureur peut accepter la pathologie, appliquer une surprime ou poser une exclusion spécifique sur la part complémentaire des remboursements.
Dois-je envoyer mes demandes de remboursement séparément à la CFE et à ma complémentaire ?
Non. Les principaux assureurs complémentaires fonctionnent en guichet unique, en partenariat avec la CFE. Vous envoyez votre facture une seule fois via l'application mobile de l'assureur, qui se coordonne directement avec la CFE pour vous verser un remboursement unique et global.
Écrit par
Julien Mathieu
Co-fondateur & CEO | Représentant officiel de la CFE


Besoin d'aide ?
Nous sommes là pour vous apporter soutien et assistance.
