
CFE + complémentaire ou assurance au 1er euro à Singapour : quel modèle de couverture choisir ?
Le choix entre CFE + complémentaire et assurance au 1er euro à Singapour se joue sur la structure des coûts et la simplicité administrative. L'option CFE + complémentaire maintient le lien avec la Sécurité sociale, tandis que les contrats au 1er euro simplifient les remboursements, accélèrent la prise en charge directe à l'hôpital et offrent souvent un meilleur rapport qualité-prix aux jeunes expatriés qui recherchent une couverture à 100 % des frais réels dans le secteur médical privé, très coûteux, de Singapour.
Révisé par un conseiller agréé
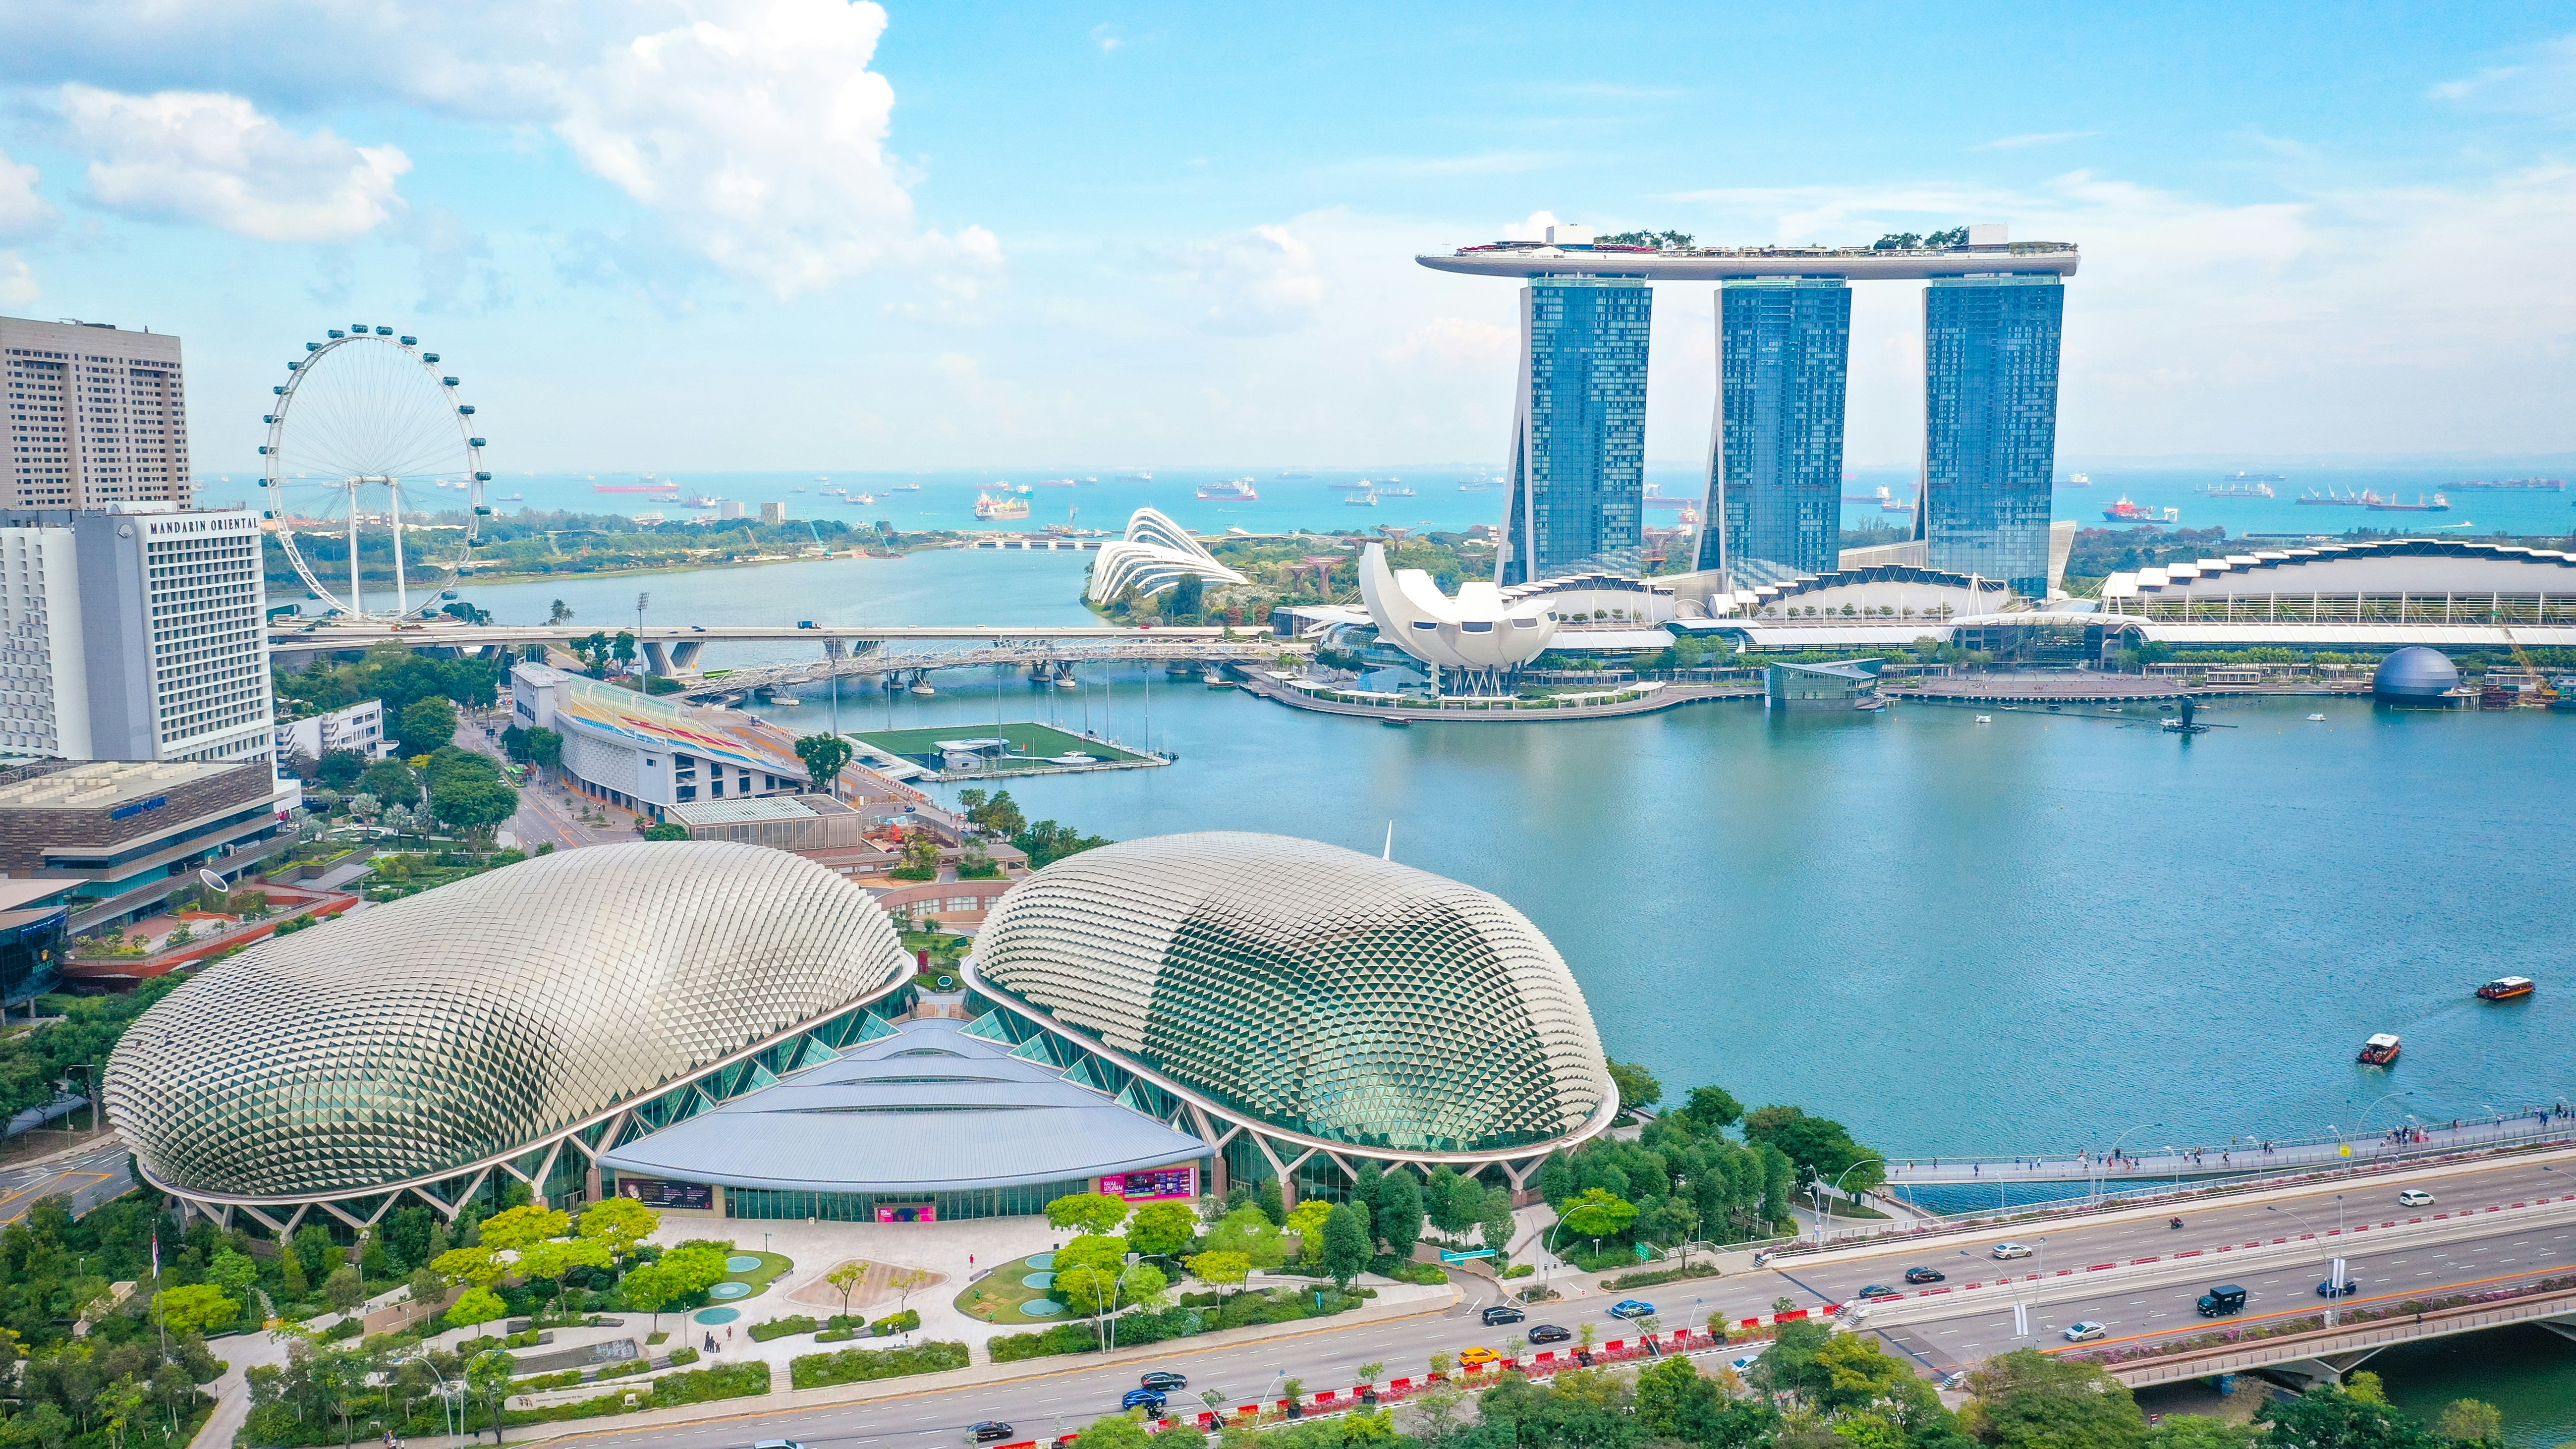
S'installer à Singapour en tant qu'expatrié français est une formidable opportunité de carrière, mais aussi un vrai casse-tête financier : choisir la bonne couverture santé. Les cliniques et hôpitaux privés de Singapour pratiquant certains des tarifs les plus élevés au monde, le choix entre la CFE + une complémentaire et une assurance au 1er euro autonome est une décision déterminante.
Les deux formules peuvent offrir une couverture aux frais réels à 100 %, mais elles diffèrent fondamentalement par leur gestion, leur mode de tarification et l'efficacité de leur tiers payant.
Ce guide complet 2026 détaille le coût total, la simplicité administrative et les enjeux stratégiques pour vous aider à choisir le meilleur modèle d'assurance santé pour votre vie à Singapour.
1. Comprendre les deux modèles d'assurance
Avant de comparer les coûts, il est essentiel de comprendre comment chaque système fonctionne concrètement à Singapour :
Option A : CFE + complémentaire (formule hybride)
Fonctionnement : vous adhérez à la Caisse des Français de l'Étranger (CFE), qui agit comme assureur de premier rang en versant un montant fixe calculé selon les barèmes officiels français (tarifs de convention). Une complémentaire privée rembourse ensuite le solde, dans la limite de votre contrat.
Gestion administrative : les complémentaires modernes proposent un guichet unique qui coordonne automatiquement les remboursements avec la CFE, à partir d'un seul envoi dans l'application mobile.
Option B : l'assurance au 1er euro
Fonctionnement : un contrat d'assurance santé international entièrement privé, qui gère directement 100 % de vos remboursements, dès le premier dollar dépensé.
Gestion administrative : aucune dépendance aux bases de la Sécurité sociale ni aux délais de traitement de la CFE. Vous traitez avec un seul assureur international pour toutes les autorisations, tous les remboursements et toutes les garanties hospitalières.
2. Le coût total : cotisations et reste à charge
Pour évaluer les options d'assurance à Singapour, se focaliser sur les seules cotisations mensuelles est une erreur. Le véritable indicateur est le suivant : coût annuel total = cotisations d'assurance + reste à charge (RAC).
Pour comprendre pourquoi le reste à charge peut grimper si vite, consultez notre analyse des coûts pour estimer votre risque de reste à charge.
Pourquoi l'assurance au 1er euro offre un excellent rapport qualité-prix à Singapour
Aucun lien avec les bases françaises : les contrats au 1er euro ignorent totalement les barèmes de la Sécurité sociale et fixent leurs garanties selon les réalités du marché asiatique local (où une consultation de spécialiste coûte en moyenne 250 à 600 SGD et où les opérations atteignent des dizaines de milliers de dollars).
Une tarification simplifiée pour les jeunes expatriés : pour les jeunes célibataires et les jeunes familles, les contrats au 1er euro offrent souvent des plafonds plus élevés (2 à 3 M€) pour une cotisation inférieure au cumul des cotisations forfaitaires de la CFE et d'une complémentaire privée.
L'exception des expatriés seniors : pour les expatriés plus âgés (55 ans et plus), l'option CFE + complémentaire peut parfois se révéler plus avantageuse. Les barèmes de cotisation de la CFE peuvent être inférieurs aux cotisations par tranche d'âge des contrats privés au 1er euro, qui augmentent fortement aux âges élevés.
Comparez plus de 50 assureurs au meilleur prix
3. Simplicité administrative et prise en charge directe (tiers payant)
À Singapour, les hôpitaux privés exigent une garantie financière immédiate avant toute admission. La gestion du risque d'avance de frais est un élément clé de différenciation entre les deux modèles.
Pour un point détaillé sur les procédures d'admission à l'hôpital, consultez notre guide sur la prise en charge directe à l'hôpital à Singapour.
La prise en charge hospitalière directe (accords de prise en charge)
Assurance au 1er euro : l'assureur gérant 100 % de la demande, l'émission d'un accord de prise en charge pour des établissements privés comme Mount Elizabeth, Gleneagles ou Raffles Hospital est rapide et fluide. L'hôpital ne traite qu'avec un seul interlocuteur.
CFE + complémentaire : si les meilleures complémentaires délivrent sans difficulté des accords de prise en charge dans le cadre du guichet unique, des retards administratifs peuvent survenir lorsque la CFE exige une autorisation médicale préalable (entente préalable) pour une intervention programmée.
Rapidité des remboursements de soins courants
Assurance au 1er euro : les demandes de remboursement pour des consultations de généraliste ou de spécialiste sont traitées directement par l'assureur, avec un virement généralement sous 24 à 72 heures après l'envoi via l'application mobile.
CFE + complémentaire : même avec un portail unifié, les demandes doivent d'abord passer les étapes de validation de la CFE, ce qui peut parfois allonger les délais.
4. Droits à la retraite et stratégie hybride
La couverture santé n'est pas la seule raison pour laquelle les expatriés restent adhérents à la CFE : la préservation des droits à la retraite pèse souvent lourd dans la décision.
Pour en savoir plus, lisez notre article sur la continuité de vos droits à la retraite grâce à la CFE.
La combinaison stratégique : santé au 1er euro et cotisation retraite à la CFE
De nombreux expatriés français à Singapour adoptent une stratégie hybride astucieuse :
Couverture santé : souscrire un contrat international au 1er euro à plafonds élevés pour bénéficier d'une couverture à 100 % aux frais réels, d'une prise en charge directe rapide et de soins courants fluides dans tout le secteur privé de Singapour.
Continuité de la retraite : souscrire uniquement à la branche retraite de la CFE (assurance vieillesse). Vous continuez ainsi à cotiser au régime de retraite public français sans adhérer à la branche santé de la CFE.
Tableau récapitulatif : CFE + complémentaire ou assurance au 1er euro
Critère | CFE + complémentaire | Assurance internationale au 1er euro |
|---|---|---|
Référence principale | Bases réglementaires françaises | Coûts réels du marché (Singapour/Asie) |
Couverture aux frais réels possible | Oui (via la complémentaire) | Oui (intégrée aux options du contrat) |
Prise en charge hospitalière directe | Gérée par la complémentaire | Directe, un seul payeur |
Complexité administrative | Double système (unifié via l'application) | Un seul assureur |
Sélection médicale | CFE (aucune) / complémentaire (obligatoire) | Questionnaire médical complet |
Retraite | Intégration automatique | Branche retraite de la CFE souscrite à part, en option |
Conclusion :
Le bon modèle d'assurance dépend de votre âge, de votre état de santé et de vos projets d'expatriation à long terme :
Choisissez l'assurance au 1er euro si : vous êtes un jeune actif célibataire ou une famille en quête d'une simplicité administrative maximale, d'une prise en charge directe rapide, de plafonds annuels très élevés (2 M€ et plus) et d'un accès sans friction aux cliniques privées de Singapour.
Choisissez la CFE + complémentaire si : vous avez des maladies préexistantes (la CFE offrant un socle sans exclusion médicale), vous prévoyez de rentrer en France à court terme ou vous êtes un expatrié senior qui profite des barèmes de cotisation de la CFE.
Pour choisir l'assureur adapté à votre profil, consultez notre comparatif des assureurs proposant les deux options aux frais réels.
Quelle option d'assurance offre le tiers payant le plus simple à Singapour ?
L'assurance au 1er euro offre le tiers payant le plus simple, car un seul assureur gère 100 % de la garantie, sans coordination avec les barèmes réglementaires de la CFE. Cela dit, les complémentaires CFE haut de gamme délivrent elles aussi des accords de prise en charge fiables pour les hospitalisations dans le privé.
Puis-je cotiser à la retraite de la CFE sans souscrire à l'assurance maladie de la CFE ?
Oui. Les expatriés français peuvent choisir de cotiser uniquement à la branche retraite de la CFE (assurance vieillesse) afin de continuer à valider des trimestres de retraite en France, tout en assurant leur santé par une assurance santé internationale au 1er euro indépendante.
L'assurance au 1er euro exige-t-elle un questionnaire médical ?
Oui. Les assureurs au 1er euro exigent un questionnaire médical complet lors de la souscription. Selon vos antécédents médicaux, l'assureur peut vous accepter au tarif standard, appliquer une surprime ou exclure certaines maladies préexistantes.
Écrit par
Julien Mathieu
Co-fondateur & CEO | Représentant officiel de la CFE


Besoin d'aide ?
Nous sommes là pour vous apporter soutien et assistance.
