
Assurance santé CFE à Singapour : guide complet, complémentaire et coûts médicaux du privé
Les soins du secteur privé à Singapour comptent parmi les plus chers au monde. Les remboursements de la CFE ne couvrant qu'une petite partie des tarifs privés locaux, compter sur la CFE seule expose les expatriés à un reste à charge considérable. Souscrire une complémentaire CFE internationale aux frais réels, avec tiers payant dans les grands hôpitaux (comme Mount Elizabeth), est indispensable pour protéger votre santé et vos finances.
Révisé par un conseiller agréé
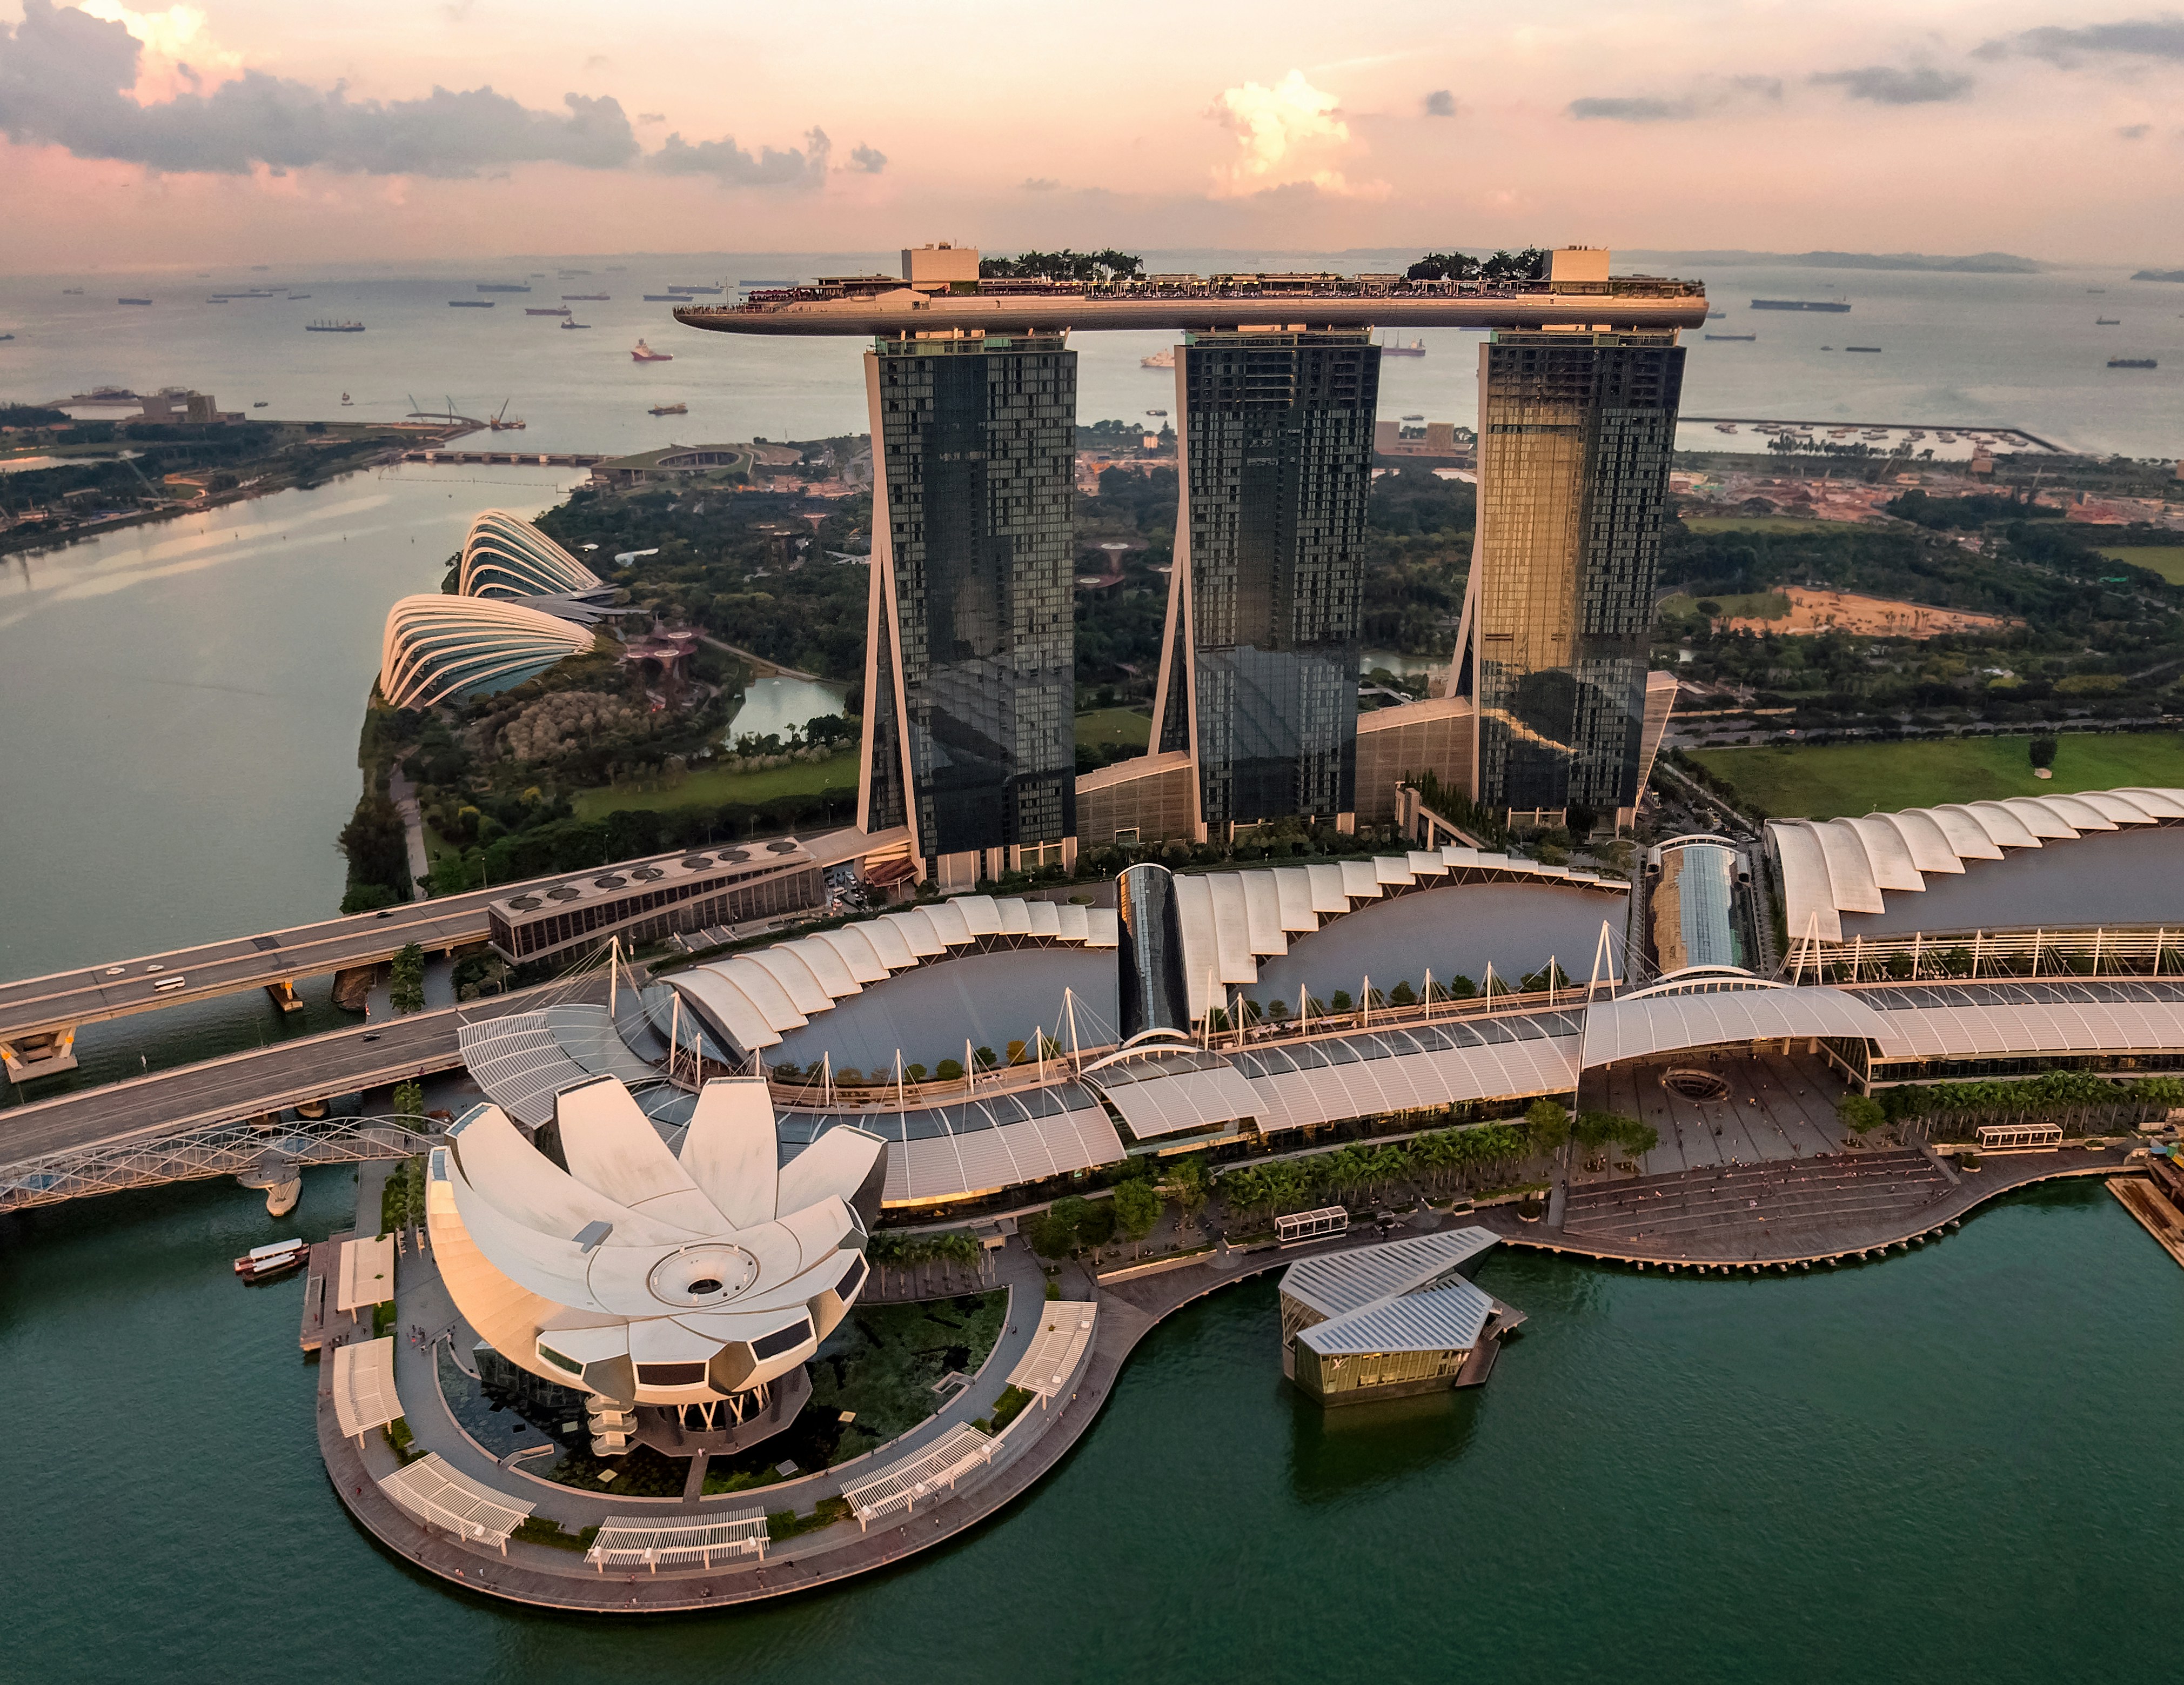
S'installer à Singapour est une belle étape de carrière et un magnifique projet familial. Réputée pour sa sécurité, son environnement favorable aux affaires et ses infrastructures de niveau mondial, la « Cité du Lion » attire chaque année des milliers d'expatriés. Mais derrière ses gratte-ciel modernes se cache une réalité financière essentielle : Singapour possède l'un des systèmes de santé les plus chers au monde, souvent classé juste derrière les États-Unis.
Pour les expatriés français, garder un lien avec la Sécurité sociale en adhérant à la Caisse des Français de l'Étranger (CFE) est un réflexe naturel. Mais la CFE seule suffit-elle à Singapour ? Comment les hôpitaux privés locaux facturent-ils, et quel assureur complémentaire CFE choisir pour éviter un reste à charge écrasant ?
Ce guide complet présente l'organisation du système médical singapourien, détaille les coûts réels des soins et vous aide à construire la couverture d'assurance idéale.
1. Comprendre le système de santé de Singapour : public et privé
Pour vous orienter dans le système de santé singapourien, vous devez comprendre ses deux niveaux distincts : le système public et le secteur privé.
Le système public (subventionné via Medisave / MediShield Life)
Les hôpitaux publics de Singapour, comme le Singapore General Hospital (SGH), le National University Hospital (NUH) ou le Tan Tock Seng Hospital, offrent une qualité médicale exceptionnelle. Cependant, les importantes subventions publiques et les régimes de santé nationaux (comme Medisave et MediShield Life) sont strictement réservés aux citoyens singapouriens et aux résidents permanents (PR).
Si vous résidez à Singapour sous Employment Pass (EP), S Pass ou Dependent's Pass (DP) :
vous n'avez pas accès aux tarifs publics subventionnés ;
vous serez facturé au plein tarif non subventionné « étranger/privé », même en salle commune dans le public ;
vous subirez des délais d'attente plus longs pour les consultations de spécialistes hors urgence.
Le système privé : soins haut de gamme et immédiats
Compte tenu des limites des soins publics non subventionnés, plus de 80 % des expatriés se tournent vers les hôpitaux privés. Des établissements de premier plan comme Mount Elizabeth (Orchard et Novena), Gleneagles Hospital, Parkway East et Mount Alvernia proposent des chambres privées dignes d'un hôtel, des technologies médicales de pointe et un accès immédiat aux meilleurs spécialistes.
Or les tarifs médicaux privés à Singapour ne sont absolument pas réglementés : il est donc essentiel de comprendre pourquoi la CFE seule ne suffit pas à Singapour.
Comparez plus de 50 assureurs au meilleur prix
2. Coûts médicaux réels à Singapour : le prix des soins privés
À Singapour, la santé est un marché de paiement à l'acte où les spécialistes fixent librement leurs honoraires. Voici un aperçu des coûts de santé représentatifs en 2026 :
Acte médical | Fourchette de coût moyenne (SGD) | Équivalent indicatif (EUR) |
|---|---|---|
Consultation de généraliste (clinique privée) | 80 à 200 SGD | 55 à 140 € |
Consultation de spécialiste (centre-ville/Orchard) | 250 à 600 SGD | 175 à 420 € |
IRM standard (1 zone) | 2 000 à 4 500 SGD | 1 400 à 3 150 € |
Bilan sanguin courant | 400 à 1 000 SGD | 280 à 700 € |
Nuit d'hospitalisation (chambre privée) | 1 200 à 3 000 SGD/jour | 840 à 2 100 €/jour |
Chirurgie ambulatoire (par ex. arthroscopie/hernie) | 15 000 à 30 000 SGD | 10 500 à 21 000 € |
3. Pourquoi la CFE seule vous laisse dangereusement exposé
La Caisse des Français de l'Étranger (CFE) est une précieuse option publique qui reproduit, pour les expatriés, les droits standards de la Sécurité sociale. Toutefois, la CFE rembourse les frais sur la base des tarifs officiels français (tarifs de convention), multipliés par un coefficient de zone géographique.
L'écart entre les remboursements de la CFE et les prix à Singapour
Prenons un exemple concret :
Facture d'une chirurgie privée à Mount Elizabeth : 25 000 SGD (~17 500 €).
Plafond de remboursement de la CFE : la CFE verse son pourcentage fixe calculé sur les tarifs de base français, soit environ 2 500 à 3 500 € pour cette intervention.
Votre part non remboursée (reste à charge) : plus de 14 000 € à régler directement de votre poche.
Comme les tarifs de base de la CFE sont indexés sur des prix français réglementés, alors que les honoraires privés singapouriens suivent l'inflation non réglementée du marché asiatique (de 8 à 10 % par an), compter uniquement sur la CFE expose votre famille à de lourds risques financiers.
4. Choisir la bonne complémentaire CFE : une couverture aux frais réels
Pour combler cet énorme écart de remboursement, il est indispensable de souscrire une complémentaire CFE internationale haut de gamme.
Pour choisir votre assureur, appuyez-vous sur un comparatif détaillé des meilleures offres pour Singapour afin d'identifier le bon prestataire (par ex. APRIL International, MSH International, Henner ou Allianz Care).
Exigences clés d'un contrat pour Singapour :
Remboursement intégral au réel (frais réels) : évitez les contrats avec de faibles plafonds annuels fixes ou de faibles sous-plafonds par acte. Optez pour des contrats offrant des plafonds annuels globaux d'au moins 1,5 à 2,5 millions d'euros par personne.
Clauses « usuelles et coutumières » (U&C) : vérifiez que la prise en charge des honoraires médicaux est alignée sur les tarifs habituels des spécialistes privés d'Orchard Road ou de Novena.
Tiers payant (soins courants et hospitalisation sans avance de frais) : les meilleurs assureurs émettent un accord de prise en charge directement auprès des établissements privés comme Mount Elizabeth ou Gleneagles, ce qui vous garantit de ne pas avoir à avancer des dizaines de milliers de dollars.
Réseaux partenaires : les assureurs partenaires de chaînes de cliniques locales (comme Raffles Medical, Parkway Shenton ou Fullerton Health) permettent des consultations de généraliste sans avance de frais et une gestion simplifiée des remboursements via des applications mobiles.
5. CFE ou assurance au 1er euro : conseils stratégiques
Pour votre protection à Singapour, vous aurez le choix entre deux grandes structures :
Option A : CFE + complémentaire internationale : idéale si vous rentrez souvent en France (en gardant une intégration fluide avec la Sécurité sociale) ou si des membres de votre famille ont des maladies préexistantes, que la CFE accepte sans sélection médicale.
Option B : assurance santé internationale au 1er euro : un contrat privé autonome qui vous couvre dès le premier euro dépensé. Elle offre souvent une plus grande rapidité de traitement, une gestion administrative unifiée et des plafonds de garanties très élevés.
Comparez les deux modèles en détail et évaluez la meilleure stratégie de couverture : assurance au 1er euro ou CFE + complémentaire à Singapour.
Conclusion et plan d'action
Singapour offre des soins médicaux extraordinaires, mais ses tarifs privés peuvent transformer une petite intervention en véritable crise financière. Avec la CFE seule, jusqu'à 80 % des frais réels des hôpitaux privés restent à la charge des expatriés. Souscrire une complémentaire spécialisée à plafonds élevés, avec tiers payant, est un élément indispensable d'une expatriation bien préparée.
Que vous prépariez votre installation à Singapour ou fassiez le point sur votre couverture santé actuelle, des conseillers experts peuvent vous guider dans les réseaux hospitaliers locaux et comparer sereinement les complémentaires internationales.
La CFE seule propose-t-elle le tiers payant dans les hôpitaux privés de Singapour ?
La CFE ne propose aucun mécanisme de paiement direct dans le secteur privé à Singapour. Sans assureur complémentaire pour émettre un accord de prise en charge, vous devez avancer vous-même l'intégralité des frais.
Un expatrié français peut-il souscrire une assurance locale (Integrated Shield Plan) ?
Non. Ces contrats locaux sont liés au système public Medisave, strictement réservé aux citoyens et aux résidents permanents. Les titulaires d'un Employment Pass doivent opter pour une assurance internationale pour expatriés.
Comment trouver un médecin généraliste francophone à Singapour ?
Plusieurs cliniques privées (notamment autour d'Orchard, de Novena ou de Bukit Timah) comptent des médecins francophones. Les applications mobiles des assureurs complémentaires comme APRIL ou MSH permettent de les localiser facilement par GPS.
Les maladies préexistantes sont-elles couvertes par les complémentaires CFE ?
La CFE accepte les maladies préexistantes, mais l'assureur complémentaire procède à une sélection médicale. Selon vos antécédents, il peut couvrir la pathologie, appliquer une surprime ou l'exclure.
Écrit par
Julien Mathieu
Co-fondateur & CEO | Représentant officiel de la CFE


Besoin d'aide ?
Nous sommes là pour vous apporter soutien et assistance.
